افول تولید
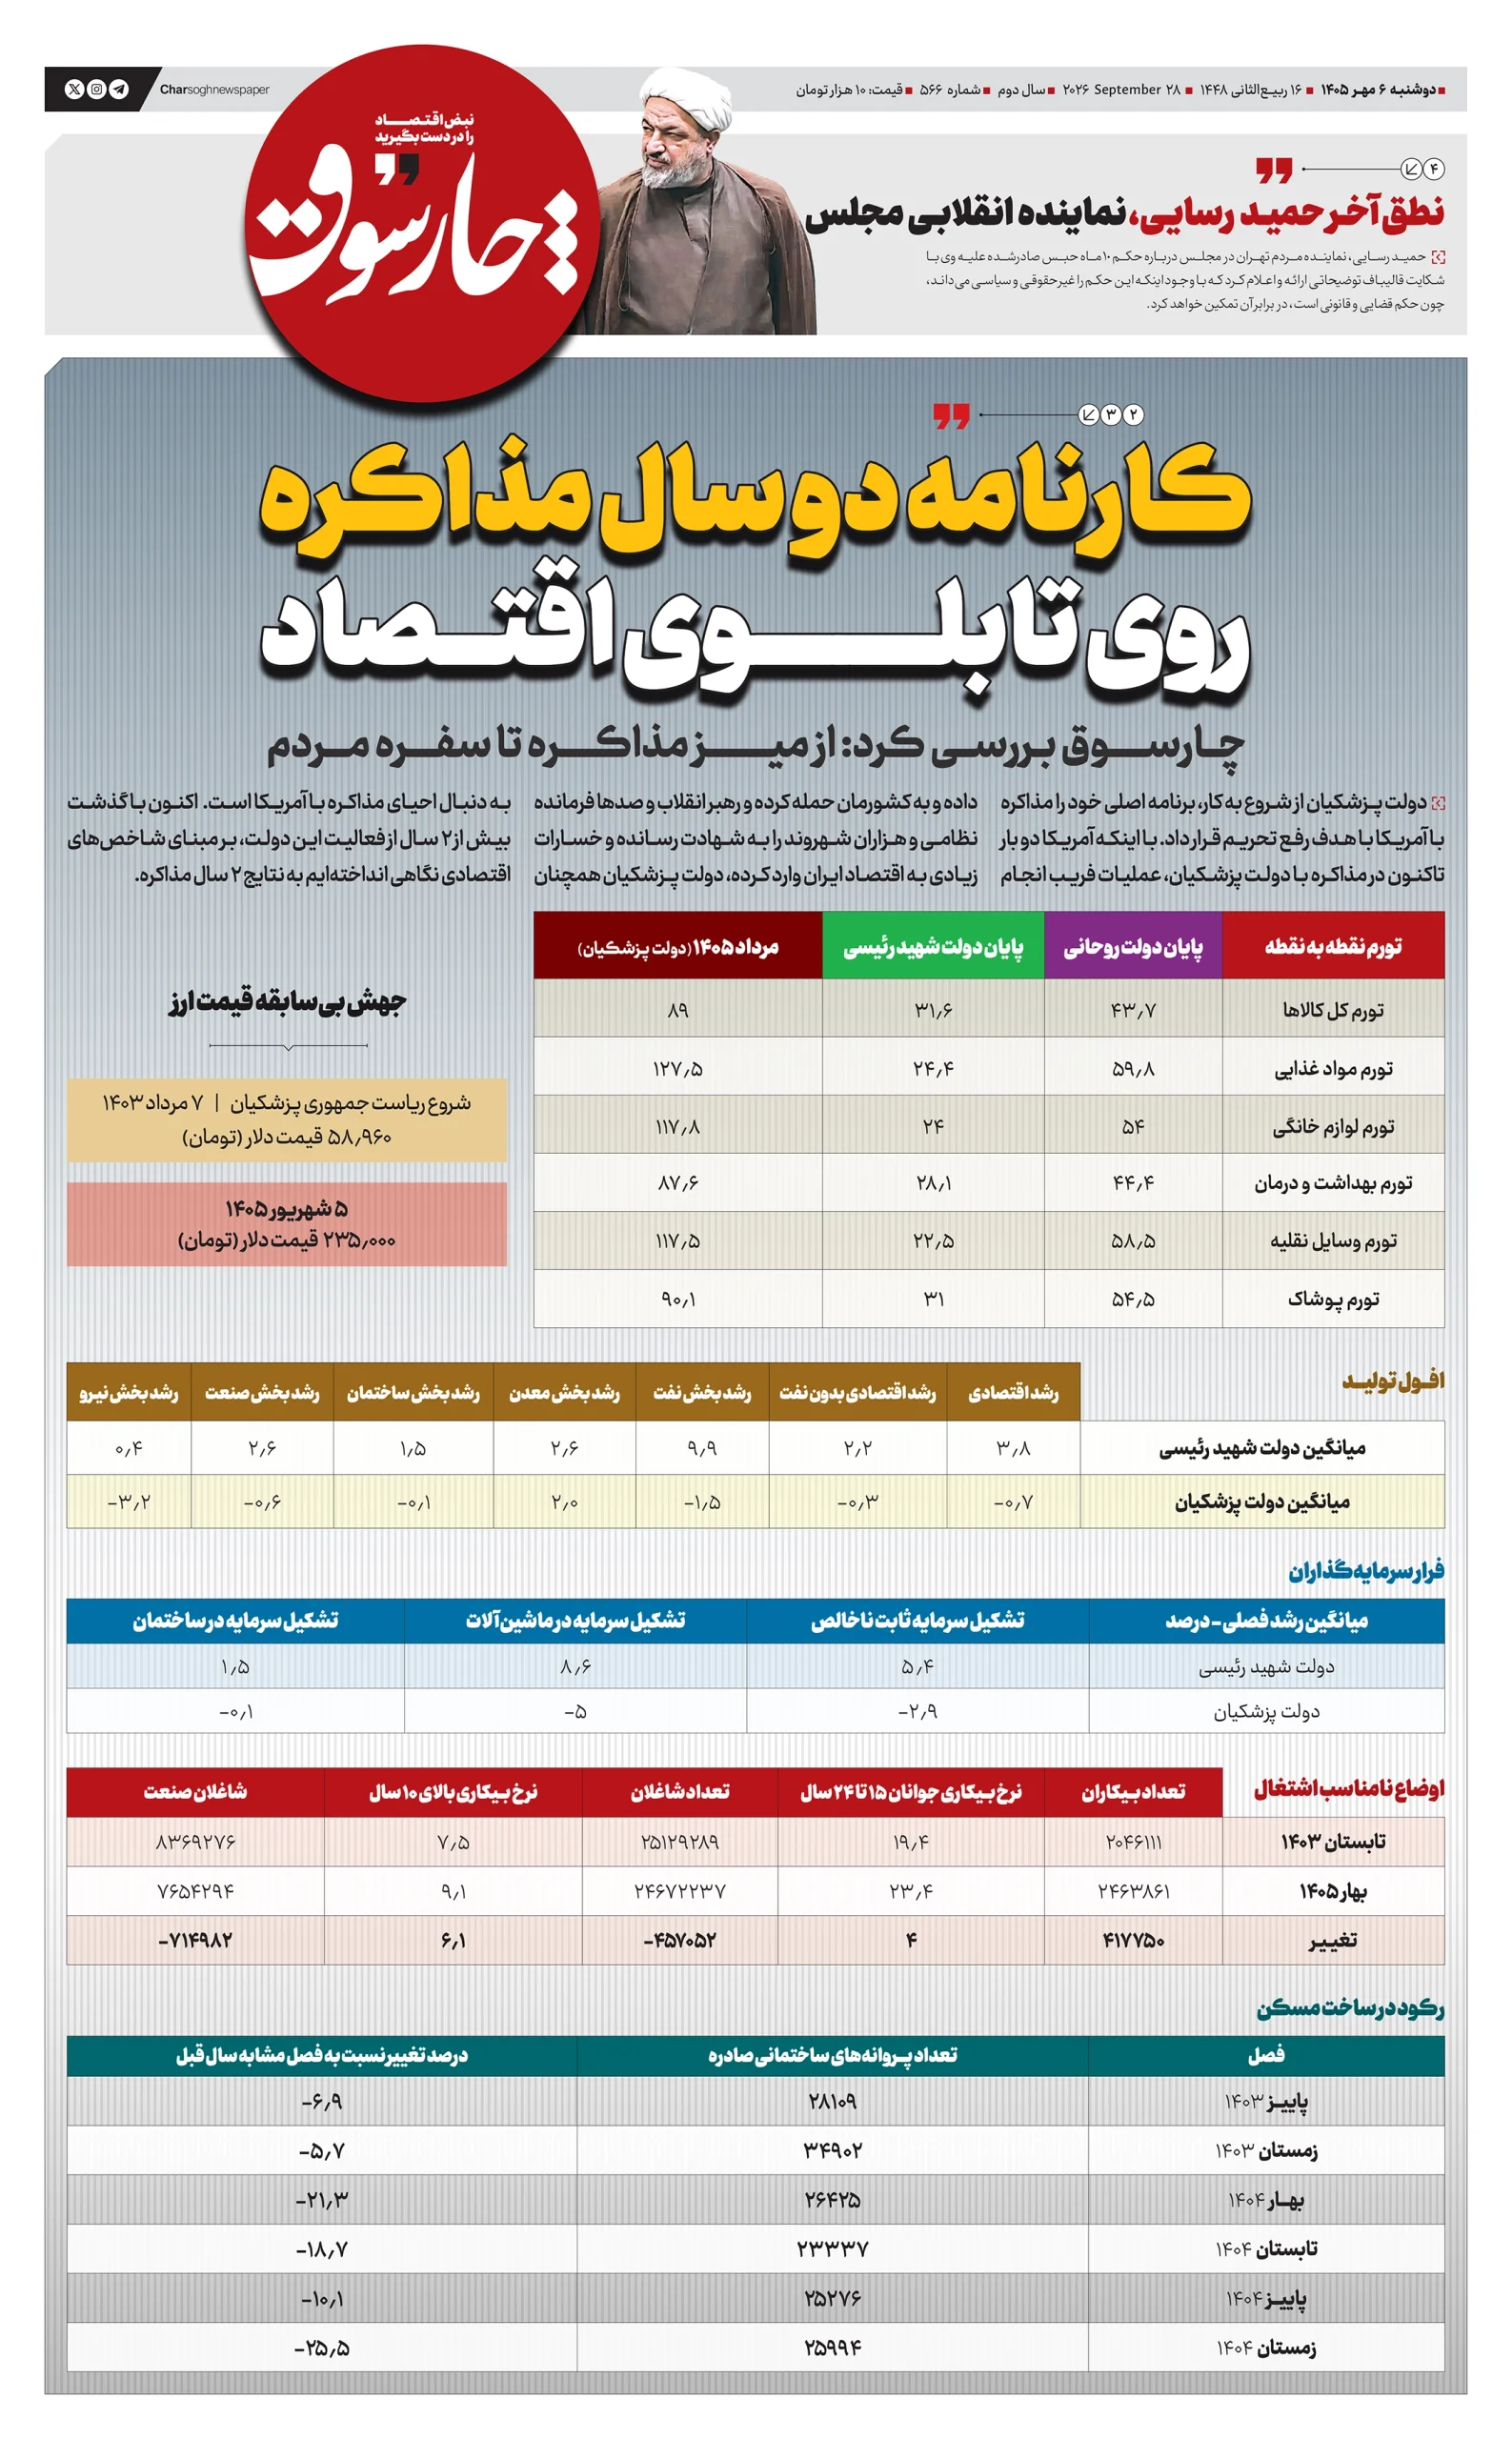
همه شاخصهای تولید در ۲ سال اخیر منفی شده است. قطعاً بخش تولید بیشترین ضربات را از رویکرد مذاکراتی دولت پزشکیان خورده است. علت این موضوع هم مشخص است دولت فعلی به جای تمرکز بر تسهیل فضای کسبوکار و رفع موانع داخلی تولید، تمام تمرکزش را بر رفع تحریمها با مذاکره قرار داده که نتیجه آن هم مشخص است.
اگر در ۲ سال اخیر دولت پزشکیان همچون دولت شهید رئیسی تمرکزش را بر احیای واحدهای تولیدی راکد و نیمهتعطیل و همچنین بهبود فضای کسبوکار میگذاشت قطعاً رشد اقتصادی کشور تا این حد منفی نشده بود.
آمارهای بخش صنعت تصویری از تداوم رکود ارائه میکنند. بر اساس گزارشهای منتشرشده با استناد به دادههای مرکز پژوهشهای مجلس، رشد تولید و فروش شرکتهای صنعتی بورسی منفی بوده و کاهش تولید در صنایعی از جمله ماشینآلات و تجهیزات، محصولات فلزی، غذایی و آشامیدنی، فلزات پایه، شیمیایی، خودرو و قطعات، سیمان، لاستیک و پلاستیک و منسوجات مشاهده شده است. این گستردگی نشان میدهد مسئله صرفاً به یک صنعت یا چند بنگاه خاص محدود نمانده است.
یکی از تفاوتهای مهم در سیاست صنعتی، نحوه برخورد با واحدهایی است که ظرفیت تولید دارند اما به دلیل مشکلات مالی، سرمایه در گردش، بدهی بانکی، بازار، مواد اولیه یا مشکلات مدیریتی از چرخه تولید خارج شدهاند. در دولت سیزدهم، احیای واحدهای راکد به عنوان یکی از محورهای سیاست تولید دنبال شد.
در سوی دیگر، فشار هزینهای نیز تولیدکننده را تحت فشار قرار داده است. شاخص قیمت تولیدکننده بخش صنعت در پاییز ۱۴۰۴ نسبت به فصل قبل ۱۱.۷ درصد و نسبت به فصل مشابه سال قبل ۵۰.۹ درصد افزایش یافت؛ تورم سالانه تولیدکننده صنعتی نیز به ۴۴.۵ درصد رسید. به این ترتیب، تولیدکننده همزمان با رکود تقاضا با افزایش قابل توجه هزینههای تولید مواجه بوده است.
مشکل زمانی جدیتر میشود که رکود تولید با نااطمینانی و افزایش هزینه تأمین مالی و مواد اولیه همراه شود. بنگاهی که فروشش کاهش یافته اما هزینه مواد اولیه، انرژی، ماشینآلات و سرمایه در گردش آن افزایش پیدا کرده است، ناچار میشود تولید را کاهش دهد، سرمایهگذاری جدید را به تعویق بیندازد یا با ظرفیت پایینتر فعالیت کند. نتیجه این چرخه، کاهش تولید، کاهش سرمایهگذاری و در نهایت فشار بر اشتغال است.
از این منظر، تولید منتظر نتیجه مذاکرات نمیماند. کارخانهای که مواد اولیه میخواهد، کارگری که باید دستمزد بگیرد و بنگاهی که باید هزینههای جاری خود را پرداخت کند، با مسئلهای روزمره و فوری مواجه است. حتی اگر رفع تحریمها بتواند در آینده بخشی از محدودیتهای خارجی را کاهش دهد، حل مشکلات داخلی تولید از تأمین مالی و سرمایه در گردش تا مقررات، انرژی، مالیات، زیرساخت و ثبات سیاستگذاری نیازمند سیاستهای مستقل و مستمر است.
به همین دلیل، سنجش عملکرد دولت در حوزه تولید صرفاً با تعداد توافقها، مذاکرات یا وعدههای آینده امکانپذیر نیست. شاخصهایی مانند رشد تولید صنعتی، ظرفیت فعال بنگاهها، سرمایهگذاری جدید، هزینه تولید، فروش بنگاهها و اشتغال صنعتی باید نشان دهند که آیا محیط فعالیت برای تولیدکننده بهتر شده یا دشوارتر. دادههای موجود درباره رکود تولید و افزایش شدید قیمت تولیدکننده نشان میدهد فشار بر بخش مولد اقتصاد در این دوره قابل توجه بوده است.
رشد اقتصادی در دولت پزشکیان به یکی از مهمترین نقاط ضعف عملکرد اقتصاد ایران تبدیل شده است. طبق آخرین حسابهای ملی مرکز آمار ایران، اقتصاد ایران عملاً در مرز رکود قرار گرفته و حجم اقتصاد نسبت به سال قبل کوچکتر شده است.
اما پشت همین عدد کوچک، واقعیتی بزرگتر پنهان است؛ موتورهای اصلی تولید یکی پس از دیگری با افت مواجه شدهاند؛ بنابراین مسئله فقط این نیست که رشد اقتصادی پایین آمده؛ مسئله این است که بخشهای مولد اقتصاد با کاهش فعالیت مواجه شدهاند.
وقتی صنعت که یکی از پایههای اصلی رشد اقتصادی است، با رشد منفی مواجه میشود، آثار آن محدود به کارخانهها نمیماند. کاهش تولید صنعتی یعنی کاهش تقاضا برای مواد اولیه، کاهش سفارش به زنجیره تأمین، کاهش انگیزه سرمایهگذاری و محدود شدن ظرفیت ایجاد اشتغال. به همین دلیل، رشد منفی صنعت را باید فراتر از یک عدد آماری دید؛ این شاخص تصویری از وضعیت بخش مولد اقتصاد ارائه میکند. تولید زمانی میتواند رشد پایدار داشته باشد که انرژی، آب، سرمایه، زیرساخت و مواد اولیه بهموقع و با هزینه قابل پیشبینی در اختیار بنگاه قرار گیرد. وقتی همزمان چند حلقه از این زنجیره دچار مشکل میشود، طبیعی است که ظرفیت رشد اقتصاد محدود شود.
یکی از چالشهای مهم سیاستگذاری اقتصادی، فاصله میان وعدههای آینده و نیازهای فوری تولید است. کارخانه برای ادامه فعالیت خود منتظر آینده نمیماند؛ امروز به سرمایه در گردش، مواد اولیه، انرژی، بازار فروش و مقررات باثبات نیاز دارد. تولیدکنندهای که با تورم بالا، جهش نرخ ارز، افزایش هزینه نهادهها و نااطمینانی در تصمیمگیری مواجه است، نمیتواند صرفاً بر گشایشهای احتمالی آینده حساب کند.
این موضوع اهمیت سیاستهای داخلی را دوچندان میکند. حتی در شرایط تحریم، بخشی از موانع تولید به مسائل داخلی مانند تأمین مالی، بروکراسی، مقررات متغیر، محدودیت انرژی، سرمایه در گردش و دشواریهای محیط کسبوکار مربوط است. رفع این موانع میتواند مستقل از نتیجه مذاکرات خارجی، ظرفیت فعالیت بنگاهها را افزایش دهد.
افت رشد اقتصادی در نهایت خود را در بازار کار و درآمد خانوار نشان میدهد. بنگاهی که تولیدش کاهش پیدا کرده، انگیزه کمتری برای توسعه خطوط تولید و استخدام نیروی جدید دارد. سرمایهگذاری نیز زمانی افزایش مییابد که فعال اقتصادی نسبت به آینده تقاضا، هزینهها و بازده سرمایه اطمینان بیشتری داشته باشد.
ترکیب رشد اقتصادی نزدیک به صفر، رشد منفی بخش صنعت، تورم بالا و جهش نرخ ارز شرایطی ایجاد میکند که در آن هم تولیدکننده تحت فشار قرار میگیرد و هم قدرت خرید مصرفکننده کاهش مییابد. در چنین شرایطی، حتی اگر برخی شاخصهای اقتصادی رشد اندکی را ثبت کنند، اثر آن بر زندگی مردم الزاماً محسوس نخواهد بود.
البته عملکرد رشد اقتصادی تحت تأثیر مجموعهای از عوامل داخلی و خارجی قرار دارد و تحریم، نوسانات نفت، محدودیت تجارت خارجی، مشکلات انرژی و شوکهای سیاسی و امنیتی نیز در آن نقش دارند؛ اما همین شرایط، ضرورت سیاستهای داخلی برای افزایش تابآوری تولید را بیشتر میکند.
فرار سرمایهگذاران
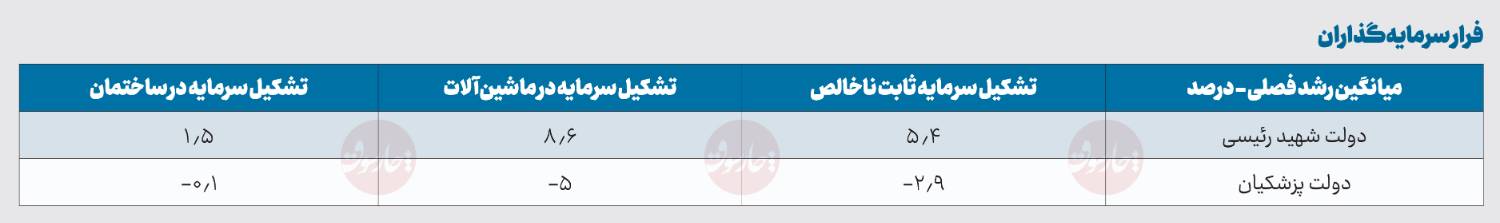
در دولت پزشکیان روند سرمایهگذاری در کشور نیز سقوط کرده و آمارها از فرار سرمایهگذاران حکایت دارد. در حالی که پزشکیان در زمان انتخابات از وضعیت سرمایهگذاری در کشور انتقاد میکرد و معتقد بود بدون حضور خارجیها امکان رشد سرمایهگذاری وجود ندارد، اما دولت رئیسی توانسته بود با وجود شرایط تحریمی، همه شاخصهای سرمایهگذاری در ایران را مثبت کند.
با این حال در دولت پزشکیان پس از ۲ سال مذاکره، همه شاخصهای سرمایهگذاری منفی شده است.
در دولت پزشکیان، یکی از مهمترین موتورهای رشد اقتصادی یعنی سرمایهگذاری با افت قابل توجه مواجه شده است. تشکیل سرمایه ثابت ناخالص که از اصلیترین شاخصهای سنجش سرمایهگذاری در اقتصاد است، پس از ثبت رشد مثبت در سال ۱۴۰۳، در سال ۱۴۰۴ به رشد منفی ۲.۸ درصدی رسید. این تغییر مسیر را نمیتوان نادیده گرفت؛ زیرا کاهش سرمایهگذاری امروز، به معنای کاهش ظرفیت تولید فردای اقتصاد است.
دولت سیزدهم در شرایط تحریمی توانسته بود روند تشکیل سرمایه را از وضعیت منفی خارج کند. در سال ۱۴۰۳ نیز تشکیل سرمایه ثابت ناخالص ۳.۸ درصد رشد کرد و سرمایهگذاری در ماشینآلات و ساختمان به ترتیب ۴.۷ و ۳ درصد افزایش یافت؛ اما این روند در سال ۱۴۰۴ معکوس شد و رشد تشکیل سرمایه ثابت به محدوده منفی بازگشت.
مسئله فقط کاهش یک عدد در حسابهای ملی نیست. سرمایهگذاری همان پولی است که باید صرف احداث کارخانه، خرید ماشینآلات، توسعه خطوط تولید، ساخت زیرساخت و ایجاد ظرفیتهای جدید اقتصادی شود. وقتی تشکیل سرمایه کاهش پیدا میکند، اقتصاد عملاً از آینده خود خرج میکند؛ یعنی به جای افزایش ظرفیت تولید، به استفاده از ظرفیتهای موجود بسنده میکند.
شدت ماجرا زمانی روشنتر میشود که بدانیم افت سرمایهگذاری همزمان با افزایش هزینههای تولید و نااطمینانی اقتصادی رخ داده است. سرمایهگذاری یک تصمیم چندساله است و سرمایهگذار باید بتواند درباره نرخ ارز، هزینه تأمین مالی، قیمت مواد اولیه، مقررات و چشمانداز تقاضا حداقلی از پیشبینیپذیری داشته باشد. افزایش بیثباتی در این متغیرها، ریسک سرمایهگذاری را بالا میبرد و میتواند سرمایه را از فعالیت مولد دور کند.
در چنین شرایطی، صرف اعلام برنامه برای جذب سرمایه کافی نیست. حتی در حوزه سرمایهگذاری خارجی نیز باید میان سرمایه مصوب و سرمایه واردشده و محققشده تفاوت گذاشت. تصویب یک طرح سرمایهگذاری خارجی به خودی خود به معنای ورود پول، احداث کارخانه یا ایجاد شغل نیست. معیار واقعی، منابعی است که عملاً وارد اقتصاد شده و به ظرفیت تولید تبدیل شده است.
از سوی دیگر، اتکا به سرمایه خارجی نمیتواند جایگزین اصلاح محیط سرمایهگذاری داخلی شود. حتی در شرایط تحریم، بخش خصوصی داخلی، شرکتهای بزرگ، صندوقها و منابع مالی داخل کشور ظرفیت قابل توجهی برای سرمایهگذاری دارند. سؤال اساسی این است که چه عاملی باعث میشود این منابع به جای ورود به تولید، به سمت داراییهایی مانند ارز، طلا، مسکن یا سایر فعالیتهای غیرمولد حرکت کنند.
کاهش سرمایهگذاری مستقیماً با اشتغال نیز گره خورده است. هر کارخانهای که ساخته نمیشود، هر خط تولیدی که توسعه پیدا نمیکند و هر طرحی که به دلیل ریسک بالا متوقف میشود، به معنای از دست رفتن بخشی از ظرفیت ایجاد شغل در آینده است؛ بنابراین رکود سرمایهگذاری میتواند همان حلقهای باشد که کاهش تولید، ضعف اشتغال و کند شدن رشد اقتصادی را به یکدیگر متصل میکند.
از این منظر، عملکرد اقتصادی را نمیتوان تنها با تعداد پروژههای افتتاحشده یا حجم اسمی سرمایهگذاری سنجید. سؤال مهمتر این است که آیا ظرفیت تولید کشور در حال بزرگتر شدن است یا کوچکتر شدن؟ آمار تشکیل سرمایه ثابت ناخالص در سال ۱۴۰۴ پاسخ روشنی به این پرسش نمیدهد، بلکه از یک عقبگرد جدی در این شاخص خبر میدهد.
در حالی که کشور برای رشد اقتصادی، ایجاد اشتغال و افزایش تولید به سرمایهگذاری گسترده نیاز دارد، منفی شدن رشد تشکیل سرمایه یک علامت هشدار جدی است. اگر این روند ادامه پیدا کند، آثار آن محدود به آمار همان سال نخواهد بود و در سالهای بعد خود را در قالب فرسودگی تجهیزات، کاهش ظرفیت تولید، افت بهرهوری و محدود شدن فرصتهای شغلی نشان خواهد داد.
در نهایت، مسئله اصلی این نیست که دولت چه تعداد وعده برای جذب سرمایه داده یا چه تعداد طرح سرمایهگذاری روی کاغذ تصویب شده است؛ معیار واقعی، سرمایهای است که وارد چرخه تولید میشود. آمار نشان میدهد این شاخص مهم اقتصادی به محدوده منفی بازگشته است؛ واقعیتی که نمیتوان آن را با افزایش تعداد تفاهمنامهها، وعدههای سرمایهگذاری یا آمارهای اسمی پنهان کرد.
اوضاع نامناسب اشتغال
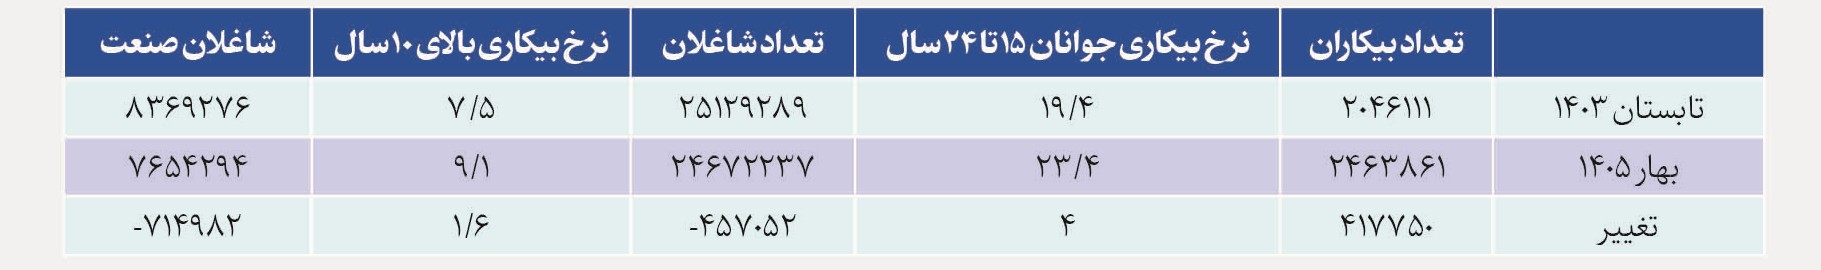
وضعیت اشتغال و بیکاری هم در ۲ سال اخیر نسبت به دولت شهید رئیسی عقبگرد بسیاری داشته است. تعداد بیکاران ۴۱۷ هزار نفر بیشتر شده، تعداد شاغلان ۴۵۷ هزار نفر کمتر شده و نرخ بیکاری از ۷.۵ درصد به ۹.۱ درصد افزایش یافته است. هرچند عملکرد دولت پزشکیان در بهار امسال تحت تأثیر جنگ هم قرار داشته اما روند آمارها بیانگر آن است که همه این شاخصهای بیکاری و اشتغال از همان شروع این دولت عقبگرد پیدا کرده بودند.
آمار بهار ۱۴۰۵ نشان میدهد نرخ بیکاری به ۹.۱ درصد رسیده، تعداد شاغلان حدود ۴۵۰ هزار نفر کاهش یافته و نرخ مشارکت اقتصادی نیز نیم واحد درصد پایین آمده است
موضوع مهم در این میان تنها افزایش نرخ بیکاری نیست؛ بلکه همزمانی افزایش بیکاری با کاهش تعداد شاغلان، تصویر نگرانکنندهتری از وضعیت بازار کار ارائه میدهد. بر اساس آخرین آمار مرکز آمار، تعداد شاغلان در بهار ۱۴۰۵ به حدود ۲۴ میلیون و ۶۷۲ هزار نفر رسیده که نسبت به بهار سال قبل حدود ۴۵۰ هزار نفر کاهش داشته است. همزمان، نرخ مشارکت اقتصادی نیز به ۴۰.۷ درصد کاهش یافته است.
کاهش نرخ مشارکت اقتصادی از این جهت اهمیت دارد که بخشی از فشار بازار کار ممکن است در قالب خروج افراد از جمعیت فعال خود را نشان دهد. به بیان دیگر، همه افرادی که شغل خود را از دست میدهند الزاماً در آمار بیکاران ثبت نمیشوند؛ فردی که دیگر در جستوجوی کار نباشد، در گروه جمعیت غیرفعال اقتصادی قرار میگیرد. در بهار ۱۴۰۵ جمعیت غیرفعال اقتصادی حدود ۷۹۶ هزار نفر افزایش یافته و به ۳۹ میلیون و ۵۳۵ هزار نفر رسیده است.
از سوی دیگر، افزایش بیکاری در میان جوانان، یکی از مهمترین بخشهای این گزارش است. نرخ بیکاری گروه سنی ۱۵ تا ۲۴ سال در بهار ۱۴۰۵ به ۲۳.۴ درصد رسیده که نسبت به بهار سال قبل ۳.۷ واحد درصد افزایش داشته است. نرخ بیکاری گروه سنی ۱۸ تا ۳۵ سال نیز به ۱۷.۵ درصد رسیده و نسبت به سال قبل ۳ واحد درصد افزایش نشان میدهد. این ارقام نشان میدهد فشار بازار کار برای نسل جوان بیش از متوسط کل جمعیت فعال بوده است.
این وضعیت در شرایطی رخ داده که بخش خدمات همچنان بیشترین سهم اشتغال کشور را در اختیار دارد و ۵۳.۸ درصد شاغلان در این بخش فعالیت میکنند. پس از خدمات، صنعت با سهم ۳۱ درصد و کشاورزی با ۱۵.1درصد قرار دارند؛ بنابراین هرگونه رکود یا کاهش تقاضا در بخش خدمات و صنعت میتواند اثر قابل توجهی بر ظرفیت اشتغال کشور داشته باشد.
نکته دیگر، افزایش اشتغال ناقص است. در بهار ۱۴۰۵، حدود ۸.۵ درصد شاغلان به دلایلی مانند رکود، فصلی بودن فعالیت یا پیدا نکردن کار با ساعات بیشتر، کمتر از ۴۴ ساعت در هفته کار کرده و آماده انجام کار اضافی بودهاند. این شاخص نشان میدهد حتی در میان افرادی که در آمار رسمی «شاغل» محسوب میشوند، بخشی از ظرفیت اشتغال بهطور کامل مورد استفاده قرار نمیگیرد.
البته نمیتوان آثار جنگ و شوکهای اقتصادی سال ۱۴۰۵ را در عملکرد بازار کار نادیده گرفت. خود گزارش مرکز آمار نیز شرایط ویژه بهار امسال را مورد توجه قرار داده است. با این حال، برای ارزیابی عملکرد دولت باید روند شاخصها را از ابتدای فعالیت دولت تا پیش از وقوع این شوک نیز بررسی کرد؛ زیرا کاهش اشتغال و تغییرات بازار کار صرفاً به یک فصل محدود نمیشود.
از سوی دیگر، وضعیت اشتغال ارتباط مستقیمی با سرمایهگذاری و رونق تولید دارد. هنگامی که بنگاهها با افزایش هزینه تولید، نااطمینانی، کاهش قدرت خرید خانوارها و دشواری تأمین مالی مواجه باشند، ظرفیت ایجاد شغل جدید نیز محدود میشود؛ بنابراین بهبود بازار کار صرفاً با سیاستهای مستقیم اشتغالزایی امکانپذیر نیست و به ایجاد ثبات در فضای کسبوکار و افزایش سرمایهگذاری در بخشهای مولد اقتصاد نیاز دارد.
درمجموع، مجموعه شاخصهای بازار کار تصویر یکسانی ارائه میکنند: کاهش تعداد شاغلان، افزایش بیکاری، افت مشارکت اقتصادی و بالا بودن بیکاری جوانان. اهمیت این روند زمانی بیشتر میشود که بدانیم جمعیت در سن کار همچنان در حال افزایش است و اقتصاد باید هر سال فرصتهای شغلی جدیدی برای ورود نیروهای جوان به بازار کار ایجاد کند.
بنابراین مسئله اشتغال را نمیتوان صرفاً با اعلام یک نرخ بیکاری ارزیابی کرد. تعداد شاغلان، تعداد بیکاران، نرخ مشارکت اقتصادی، اشتغال ناقص و وضعیت اشتغال جوانان باید همزمان مورد بررسی قرار گیرد. مجموعه این شاخصها نشان میدهد بازار کار در سالهای اخیر با فشارهای جدی مواجه بوده و بازگشت اشتغال به مسیر رشد، نیازمند تقویت تولید، سرمایهگذاری و فعالیت بنگاههای اقتصادی است.
رکود در ساخت مسکن
در حالی که بخش مسکن، مصونترین بخش اقتصادی ایران نسبت به تحریمها و تعاملات خارجی است اما تمرکز دولت پزشکیان بر مذاکرات در ۲ سال اخیر و بیتوجهی محض به ساخت مسکن موجب رکود بیسابقه در این بخش شده است.
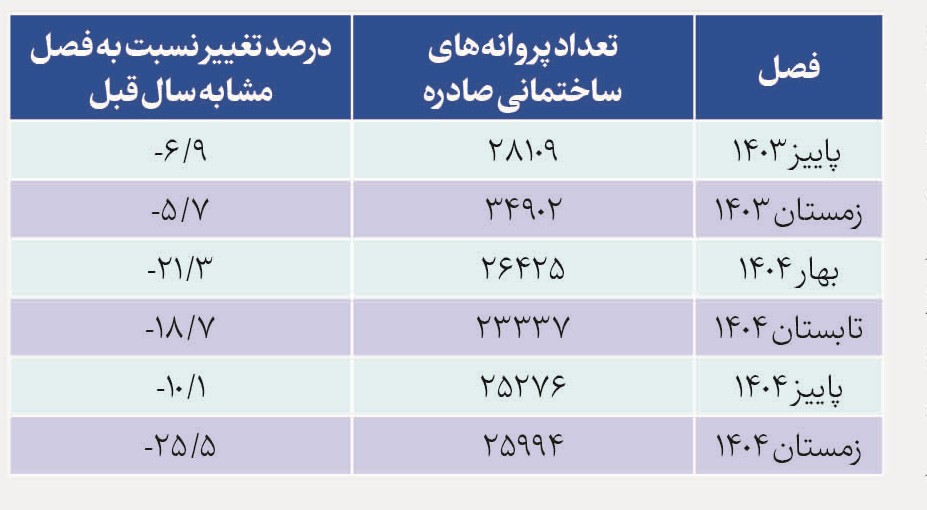
آمار بانک مرکزی ا صدور پروانههای ساختمانی که مهمترین شاخص ساختوساز در کشور است نشان میدهد از ابتدای دولت پزشکیان همواره رشد فصلی این شاخص، منفی بوده است.
استمرار این روند به معنای آن است که بخش ساختمان نهتنها از رکود خارج نشده، بلکه جریان سرمایهگذاری و آغاز پروژههای جدید نیز با کاهش قابل توجه مواجه شده است.
کاهش صدور پروانههای ساختمانی از این جهت اهمیت دارد که اثر آن تنها به بازار مسکن محدود نمیشود. ساختوساز یکی از پیشرانهای مهم اقتصاد است و دهها صنعت و فعالیت اقتصادی از فولاد و سیمان گرفته تا کاشی، شیشه، لوازم ساختمانی، حملونقل و خدمات مهندسی به آن وابستهاند؛ بنابراین کاهش ساختوساز میتواند به کاهش تقاضا در زنجیره گستردهای از صنایع و در نهایت کاهش اشتغال منجر شود.
از سوی دیگر، رکود در ساخت مسکن در شرایطی رخ داده که کشور با کمبود عرضه و نیاز انباشته به واحدهای مسکونی مواجه است. به همین دلیل، کاهش ساختوساز میتواند شکاف میان عرضه و تقاضا را در سالهای آینده عمیقتر کند. به بیان دیگر، حتی اگر رکود فعلی موجب کاهش موقت معاملات و تقاضای مصرفی شود، افت عرضه جدید الزاماً به معنای حل مشکل مسکن نیست و میتواند زمینهساز تشدید فشار قیمتی در آینده شود.
یکی از مهمترین عوامل این وضعیت، افزایش هزینه تمامشده ساخت است. رشد قیمت زمین، مصالح ساختمانی، دستمزد، هزینههای خدمات و تأمین مالی، سودآوری بسیاری از پروژهها را کاهش داده و انگیزه سازندگان برای آغاز پروژههای جدید را تضعیف کرده است. در چنین شرایطی، سازندهای که با سرمایه بالا و دوره بازگشت طولانی مواجه است، ترجیح میدهد به جای ورود به پروژه جدید، سرمایه خود را در فعالیتهای کمریسکتر نگه دارد.
در کنار این عوامل، ضعف سیاستگذاری و کندی اجرای برنامههای حمایتی نیز بر رکود ساختوساز اثر گذاشته است. بازار مسکن بیش از آنکه از تحولات سیاست خارجی تأثیر مستقیم بپذیرد، به متغیرهایی مانند زمین، تسهیلات بانکی، قدرت خرید خانوار، هزینه ساخت و سیاستهای شهری وابسته است؛ بنابراین رونق این بخش نیازمند سیاستهای مستمر و عملیاتی برای کاهش هزینه تولید و افزایش توان سازندگان و خریداران است.
تداوم کاهش ساختوساز همچنین میتواند پیامدهای خود را با یک وقفه زمانی در بازار نشان دهد. واحدی که امروز پروانه ساخت میگیرد، چندین ماه یا حتی چند سال بعد وارد بازار میشود؛ بنابراین افت صدور پروانهها در سالهای اخیر، در صورت ادامهدار شدن، میتواند در آینده به کاهش عرضه واحدهای نوساز منجر شود؛ مسئلهای که فشار بیشتری بر بازار اجاره و خرید مسکن وارد خواهد کرد.
در واقع، مسئله اصلی بازار مسکن تنها قیمت واحدهای موجود نیست؛ بلکه باید به روند تولید واحدهای جدید نیز توجه کرد. اگر سیاستهای اقتصادی به گونهای باشد که ساخت واحدهای جدید برای سرمایهگذاران و سازندگان صرفه اقتصادی نداشته باشد، حتی کنترل مقطعی معاملات و قیمتها نیز نمیتواند مشکل ساختاری بازار را برطرف کند.
بر این اساس، خروج بازار مسکن از رکود نیازمند تغییر تمرکز سیاستگذاری از وعده و برنامه به اجرای واقعی است؛ از تأمین زمین و تسهیلات گرفته تا کاهش هزینههای ساخت، تسریع صدور مجوزها و ایجاد مشوق برای سرمایهگذاری. در غیر این صورت، تداوم رکود ساختوساز میتواند هم بخش مهمی از ظرفیت تولید و اشتغال کشور را بلااستفاده بگذارد و هم در سالهای آینده، مشکل کمبود عرضه مسکن را تشدید کند.
در بهار و تابستان ۱۴۰۳، یعنی پیش از استقرار کامل دولت چهاردهم، آمار صدور پروانهها حتی رشد قابل توجهی داشت. برای نمونه، در بهار ۱۴۰۳ تعداد ۳۶ هزار و ۶۶۸ فقره پروانه احداث ساختمان صادر شد که نسبت به بهار سال قبل ۲۴ درصد افزایش داشت. در تابستان نیز تعداد پروانهها به ۳۳ هزار و ۸۹۰ فقره رسید که رشد سالانه ۳۳ درصدی را نشان میداد.
اما از پاییز ۱۴۰۳ مسیر تغییر کرد و پس از آن، شش فصل متوالی کاهش سالانه به ثبت رسید؛ بنابراین دادهها نشان میدهد مشکل تنها یک افت مقطعی در یک فصل خاص نیست، بلکه یک روند مستمر نزولی در شروع پروژههای ساختمانی شکل گرفته است.
پیامد افت پروانههای ساختمانی بلافاصله در بازار نمایان نمیشود. بین دریافت پروانه تا تکمیل و عرضه یک ساختمان فاصله زمانی قابل توجهی وجود دارد؛ بنابراین کاهش شدید صدور پروانه در سالهای ۱۴۰۳ و ۱۴۰۴ میتواند در سالهای آینده خود را به شکل کاهش عرضه واحدهای نوساز نشان دهد.
این مسئله برای بازار اجاره نیز اهمیت دارد. هنگامی که عرضه واحدهای جدید کاهش پیدا کند، فشار تقاضا بر واحدهای موجود افزایش مییابد؛ بنابراین رکود امروز ساختوساز ممکن است با یک وقفه زمانی به مسئله عرضه مسکن و اجارهبها منتقل شود.