برای بررسی اینکه بسته ماندن تنگه هرمز چه هزینهای برای اقتصاد آمریکا ایجاد میکند و واشنگتن تا چه اندازه به بازگشایی آن از مسیر مذاکره با ایران نیاز دارد، باید پنج شاخص را کنار هم قرار داد: قیمت بنزین و گازوئیل، ذخایر تجاری سوخت، ذخایر راهبردی نفت، نرخ بهره و هزینههای نظامی و اقتصادی جنگ.
یک نکته اساسی در این بررسی وجود دارد: افزایش قیمت جهانی نفت الزاماً به معنای کمبود فوری بنزین در آمریکا نیست؛ این کشور تولیدکننده بزرگ نفت است و بخشی از نیاز خود را تأمین میکند. بااینحال، قیمت جهانی نفت، بازار فرآوردههای نفتی، هزینه حملونقل و انتظارات تورمی میتوانند حتی بدون کمبود فیزیکی سوخت، هزینه زندگی آمریکاییها را افزایش دهند.
همچنین باید بین سه موضوع تفاوت گذاشت: زیان مستقیم ناشی از اختلال در تنگه هرمز، هزینههای ناشی از جنگ و فشار اقتصادی ناشی از ادامه نااطمینانی. این سه مورد به هم مرتبطاند، اما یکسان نیستند و نباید ارقام آنها را بدون تعدیل با یکدیگر جمع کرد.
قیمت بنزین و گازوئیل؛ هزینهای که مستقیماً به مردم آمریکا رسیده است
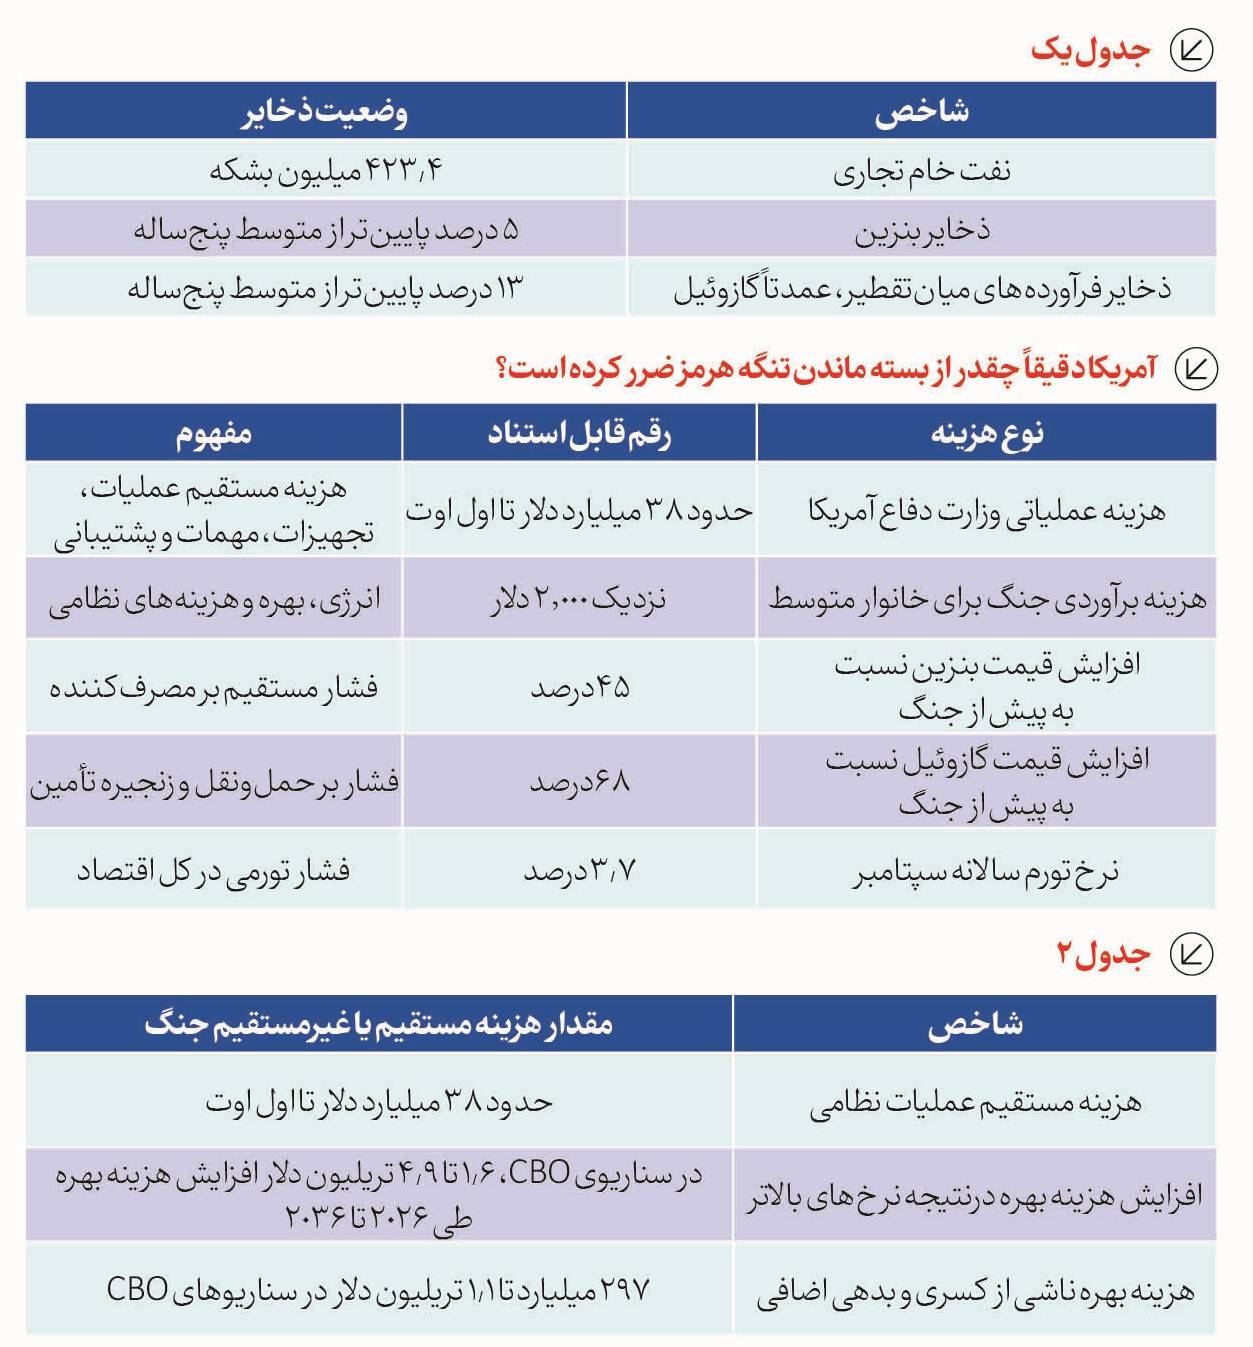
قیمت بنزین معمولی در آمریکا به ۴٫۳۳ دلار رسیده که ۴۵ درصد بیشتر از قبل از جنگ است. پیش از جنگ علیه ایران قیمت بنزین در آمریکا ۲٫۹۸ دلار بود. قیمت گازوئیل هم به ۶٫۳۳ دلار رسیده که ۶۸ درصد افزایش نشان میدهد. پیش از جنگ، قیمت گازوئیل ۳٫۷۶ دلار بود.
طبق گزارش آسوشیتدپرس در ۱۶ اکتبر ۲۰۲۶، بیش از هفت ماه پس از آغاز جنگ آمریکا با ایران، فشار قیمت سوخت بر خانوارهای آمریکایی همچنان ادامه دارد. بنزین در ماه مه به ۴٫۵۶ دلار در هر گالن رسید و قیمت گازوئیل در سپتامبر تا ۶٫۵۳ دلار بالا رفت؛ رقمی که طبق گزارش، رکورد محسوب میشود.
برای درک بهتر این ارقام، هر گالن آمریکا معادل حدود ۳٫۷۸۵ لیتر است؛ بنابراین قیمت متوسط بنزین ۴٫۳۳ دلاری، معادل حدود ۱٫۱۴ دلار بهازای هر لیتر و گازوئیل ۶٫۳۳ دلاری معادل حدود ۱٫۶۷ دلار بهازای هر لیتر است.
این افزایش فقط به رانندگانی که مستقیماً بنزین میخرند محدود نمیشود:
حملونقل کالا: گازوئیل گرانتر، هزینه فعالیت کامیونها و توزیع کالا را بالا میبرد.
بلیت هواپیما: آسوشیتدپرس گزارش داده است که بلیتهای هواپیما در سپتامبر نسبت به سال قبل حدود ۲۲ درصد گرانتر شدهاند.
هزینه ارسال کالا: شاخص قیمت خدمات حمل بار جادهای و دریایی برای کسبوکارها در سپتامبر، هرکدام ۱۹٫۳ درصد نسبت به سال قبل افزایش داشته است.
مواد غذایی: هزینه سوخت، کود و سردخانه فشار بیشتری بر تولیدکنندگان و توزیعکنندگان وارد میکند؛ هرچند تمام افزایش قیمت مواد غذایی را نمیتوان به جنگ نسبت داد.
نکته مهم این است که اثر اقتصادی گازوئیل گرانتر میتواند از اثر مستقیم بنزین هم گستردهتر باشد؛ زیرا افزایش هزینه حملونقل در زنجیره تأمین کالاهای مختلف پخش میشود.
ذخایر بنزین و گازوئیل؛ آیا آمریکا با کمبود سوخت روبهروست؟
بر اساس گزارش اداره اطلاعات انرژی آمریکا (EIA)، در دادههای هفتگی مربوط به ۱۱ سپتامبر ۲۰۲۶، وضعیت ذخایر به شرح جدول یک می باشد.
این دادهها یک تفاوت مهم را نشان میدهند: بازار گازوئیل با محدودیت شدیدتری نسبت به بنزین مواجه بوده است. این موضوع با افزایش بیشتر قیمت گازوئیل و فشار بر بخش حملونقل همخوانی دارد.
آمریکا از تولید داخلی نفت، پالایشگاههای بزرگ و واردات از منابع مختلف برخوردار است. به همین دلیل، بسته ماندن تنگه هرمز الزاماً به معنای تمام شدن سوخت در پمپبنزینهای این کشور نیست. مشکل اصلی آن است که کاهش عرضه جهانی، رقابت برای خرید محمولههای جایگزین را شدیدتر و قیمت سوخت را بالاتر میکند.
ذخایر راهبردی نفت آمریکا؛ ضربهگیر بحران، نه راهحل دائمی
ذخایر راهبردی نفت آمریکا یا SPR برای مقابله با اختلالهای بزرگ عرضه طراحی شده است. این ذخایر میتوانند در کوتاهمدت بخشی از کمبود نفت خام را جبران کنند، اما سه محدودیت دارند:
۱. ذخیره راهبردی، منبع تولید دائمی نیست و برداشت از آن موجودی قابل استفاده در بحرانهای بعدی را کاهش میدهد.
۲. نفت خام ذخیرهشده باید در پالایشگاهها به فرآوردههایی مانند بنزین و گازوئیل تبدیل شود؛ بنابراین برداشت از ذخایر بهتنهایی تضمین نمیکند که کمبود فرآورده یا فشار بر قیمت گازوئیل فوراً برطرف شود.
۳. آزادسازی ذخایر آمریکا نمیتواند بهتنهایی جایگزین تمام جریان نفت و گاز عبوری از تنگه هرمز شود.
نکته مهمتر این است که حتی ذخایر بزرگ نیز فقط زمان میخرند. اگر اختلال عرضه طولانی شود، بازار به بازگشت جریان واقعی نفت و فرآوردهها نیاز خواهد داشت.
داده رسمی وزارت انرژی آمریکا نشان میدهد که موجودی ذخایر راهبردی در ۱۶ اکتبر به حدود ۲۸۲٫۲ میلیون بشکه رسیده است؛ درحالیکه ظرفیت مجاز ذخیرهسازی ۷۱۴ میلیون بشکه است؛ یعنی ۶۰ درصد ذخایر خالی است.
این رقم یکی از نشانههای مهم فشار بحران بر ابزارهای مقابله با شوک انرژی است. البته ذخایر راهبردی تنها منبع تأمین نفت آمریکا نیست و نباید پایین بودن سطح آن را بهتنهایی معادل ناتوانی کشور در تأمین انرژی دانست.
نکته مهم دیگر اینکه آمریکا در چارچوب اقدام هماهنگ با آژانس بینالمللی انرژی، متعهد به آزادسازی ۱۷۲ میلیون بشکه از ذخایر خود شده بود. رویترز در ۱۶ اکتبر گزارش داد که حدود ۱۳۲٫۵ میلیون بشکه از این میزان آزاد شده و دولت در پی مبادله بخشی از حجم باقیمانده است.
این وضعیت نشان میدهد واشنگتن برای کنترل شوک قیمت، ناچار شده است از ذخایر اضطراری استفاده کند و همزمان به دنبال تأمین جایگزین از بازارهای دیگر باشد.
نرخ بهره؛ چگونه بحران انرژی به هزینه وام و مسکن تبدیل میشود؟
بر اساس گزارش رویترز در ۱۴ اکتبر ۲۰۲۶، تورم سالانه مصرفکننده آمریکا در سپتامبر به ۳٫۷ درصد رسید؛ درحالیکه هدف تورمی فدرال رزرو ۲ درصد است. نرخ بهره سیاستی نیز پس از تصمیم ماه سپتامبر در محدوده ۳٫۷۵ تا ۴ درصد قرار گرفت. بازار در آن مقطع احتمال افزایش دوباره نرخ بهره در نشست ۲۷ و ۲۸ اکتبر را حدود ۵۰ درصد ارزیابی میکرد.
زنجیره وام مسکن، خودرو، کارت اعتباری و تأمین مالی کسبوکارها از نظر اقتصادی اهمیت دارد، اما باید یک تمایز را حفظ کرد: جنگ و افزایش قیمت انرژی تنها عامل تورم آمریکا نیستند. تعرفههای تجاری، قیمت خدمات، دستمزدها و سایر عوامل نیز نقش دارند. رویترز در گزارش خود تأکید کرده که نشانههای تورمی در بخشهایی غیر از انرژی هم دیده میشود؛ بنابراین بازگشایی تنگه هرمز قطعاً میتواند فشار تورمی را کاهش دهد.
هزینه جنگ برای مردم آمریکا چقدر بوده است؟
در این بخش باید میان هزینهای که دولت برای عملیات نظامی میپردازد و هزینهای که خانوارها در زندگی روزمره تحمل میکنند تفاوت گذاشت.
الف- برآورد هزینه جنگ برای هر خانوار
آسوشیتدپرس در ۱۶ اکتبر، به نقل از مارک زندی، اقتصاددان ارشد مؤسسه مودیز آنالیتیکس، برآورد کرد که هزینه جنگ برای یک خانوار متوسط آمریکایی معادل نزدیک به ۲ هزار دلار بوده است.
برآورد هزینه جنگ برای هر خانوار آمریکایی
افزایش هزینه انرژی= ۱٬۱۰۰ دلار = ۵۵درصد
افزایش هزینه بهره = ۵۴۰ دلار = ۲۷درصد
هزینههای نظامی = ۳۶۰ دلار = ۱۸درصد
جمع تقریبی =۲٬۰۰۰ دلار
این برآورد میگوید بیش از نیمی از بار مالی برآوردشده از مسیر افزایش هزینه انرژی به خانوارها رسیده است. همچنین به گفته زندی، در سطح قیمتهای آن زمان، هزینه انرژی خانوارها هر هفته حدود ۵۰ دلار دیگر افزایش مییافت.
این رقم ۲ هزار دلاری، هزینهای است که بهصورت برآوردی به خانوار متوسط نسبت داده شده؛ نه اینکه دولت از هر خانواده ۲ هزار دلار مالیات گرفته باشد. بخشی از آن در پمپبنزین، بخشی در هزینه تأمین مالی و بخشی در هزینههای عمومی جنگ منعکس میشود.
ب- هزینه مستقیم عملیات نظامی
دفتر بودجه کنگره آمریکا (CBO) در گزارش ۱۵ سپتامبر ۲۰۲۶ برآورد کرد که هزینههای عملیاتی، لجستیکی و پشتیبانی وزارت دفاع در جنگ با ایران تا اول اوت حدود ۳۸ میلیارد دلار بوده است. این برآورد شامل مهمات مصرفشده، تجهیزات ازدسترفته، افزایش ساعات پرواز، عملیات نظامی و هزینههای بیشتر سوخت میشود.
این عدد با برآورد هزینه خانوارها متفاوت است. همچنین CBO هشدار داده که هزینههای عملیاتی، هزینههای فرصت، آثار اقتصادی اختلال و هزینههای احتمالی آینده، برآوردهایی با روشها و دورههای متفاوتاند و نباید بدون تعدیل با یکدیگر جمع شوند.
به بیان دیگر، ۳۸ میلیارد دلار، برآورد هزینه مستقیم عملیاتی وزارت دفاع تا تاریخ مشخصشده است؛ نه برآورد کامل خسارت اقتصادی جنگ برای آمریکا.
بسته ماندن تنگه هرمز چه خسارتی به اقتصاد جهانی و آمریکا زده است؟
تنگه هرمز یکی از گلوگاههای اصلی انرژی جهان است. پیش از جنگ، حدود یکپنجم عرضه جهانی نفت از این مسیر عبور میکرد؛ بنابراین اختلال در آن صرفاً مسئله ایران و کشورهای خلیج فارس نیست و بر هزینه انرژی، تجارت و تورم در اقتصادهای بزرگ از جمله آمریکا نیز اثر میگذارد.
افت شدید جریان نفت از تنگه هرمز
آژانس بینالمللی انرژی در ۲۲ ژوئن ۲۰۲۶ گزارش داد که عبور نفت از تنگه هرمز، از حدود ۲۰ میلیون بشکه در روز پیش از جنگ به متوسط ۲٫۷ میلیون بشکه در روز در ماههای مارس، آوریل و مه رسیده بود. این یعنی افتی حدود ۸۶٫۵ درصد نسبت به سطح پیش از جنگ در آن دوره.
کاهش ذخایر و محدودیت عرضه
EIA در گزارش ژوئن اعلام کرد که تولیدکنندگان خاورمیانه درنتیجه اختلالها بیش از ۱۱ میلیون بشکه در روز از تولید خود را کاهش داده بودند. این نهاد همچنین از افت شدید ذخایر جهانی و بالا رفتن قیمت نفت خبر داد.
زیان انباشته در بازار جهانی
مدیرعامل آرامکو در اوت ۲۰۲۶ اعلام کرد که از آغاز جنگ، بیش از ۲٫۶ میلیارد بشکه نفت از عرضه بالقوه بازار جهانی کاسته شده است. این برآورد متعلق به مدیر یک شرکت نفتی بزرگ است و نباید آن را معادل زیان مالی آمریکا یا خسارت قطعی و حسابرسیشده اقتصاد جهان دانست.
اثر مشخص بر اقتصاد آمریکا
آمریکا از یک طرف مصرفکننده بزرگ نفت و فرآوردههای نفتی است و از طرف دیگر تولیدکننده و صادرکننده مهم آنهاست. این موقعیت دو اثر متضاد ایجاد میکند:
زیان مصرفکنندگان و صنایع: بنزین و گازوئیل گرانتر، هزینه خانوارها، حملونقل، تولید و تأمین مالی را بالا میبرد.
سود برخی تولیدکنندگان انرژی: شرکتهای نفتی و برخی صادرکنندگان آمریکایی میتوانند از افزایش قیمت جهانی نفت و تقاضای بیشتر برای محمولههای خود سود ببرند.
EIA در گزارش ژوئن اعلام کرده بود که اختلال در مسیرهای خلیج فارس تقاضا برای عرضه آمریکا را افزایش داده و صادرات خالص نفت خام و فرآوردههای نفتی این کشور در آوریل به رکورد ۵٫۸ میلیون بشکه در روز رسیده است.
پس نمیتوان گفت تمام اقتصاد آمریکا به یک اندازه زیان دیده است. برخی بخشها منتفع شدهاند، اما هزینه سوخت و تورم بر بخش بسیار گستردهتری از اقتصاد و مصرفکنندگان اثر میگذارد. از طرف دیگر، گزارش ۱۴ اکتبر رویترز نشان میدهد که نفت برنت در آن مقطع به حدود ۱۰۶ دلار در هر بشکه رسیده بود؛ این سطح قیمت با فشار ناشی از نااطمینانی درباره عرضه انرژی همزمان بود.
اقتصاد آمریکا تا چه اندازه به بازگشایی تنگه هرمز از مسیر مذاکره با ایران نیاز دارد؟
پاسخ اقتصادی را میتوان در سه سطح بررسی کرد.
سطح اول: کاهش فشار فوری بر سوخت
بازگشت جریان نفت از تنگه میتواند ریسک کمبود عرضه را کاهش دهد، رقابت برای خرید محمولهها را آرام کند و در صورت تداوم بازگشایی، به کاهش قیمت نفت و فرآوردهها کمک کند. این موضوع برای مصرفکنندگان و شرکتهای حملونقل آمریکا اهمیت مستقیم دارد.
سطح دوم: مهار فشار تورمی و هزینه تأمین مالی
اگر کاهش قیمت انرژی پایدار باشد، فشار تورمی ناشی از سوخت و حملونقل کمتر میشود و احتمالاً فضای بیشتری برای سیاست پولی آسانتر ایجاد خواهد شد. بااینحال، نرخ بهره به عوامل دیگری نیز وابسته است و کاهش آن قطعی یا فوری نیست.
سطح سوم: کاهش هزینه ادامه جنگ و نااطمینانی
توافقی که به توقف پایدار درگیریها و عبور امن کشتیها منجر شود، میتواند هزینه عملیات نظامی، ریسک حملونقل و نیاز به استفاده از ذخایر اضطراری را کاهش دهد. مذاکره یکی از مسیرهای ممکن برای رسیدن به این وضعیت است. یک نکته تعیینکننده این است که بازگشایی فیزیکی تنگه با عادی شدن بازار انرژی یکسان نیست. بانکها و تحلیلگران بازار در ژوئن هشدار داده بودند که حتی پس از توافق موقت، بازگشت جریان نفت و تولید به سطح عادی میتواند چند ماه طول بکشد؛ زیرا تولید متوقفشده، حملونقل، بیمه کشتیها و اطمینان شرکتهای کشتیرانی باید بهتدریج احیا شوند. بنابراین اگر توافقی حاصل شود، اثر آن بر قیمت بنزین ممکن است سریعتر از اثر آن بر هزینههای حملونقل، تورم عمومی و نرخ بهره ظاهر شود.
آیا آمریکا به مذاکره با ایران نیاز دارد؟
از منظر اقتصادی، آمریکا انگیزه قابل توجهی برای دستیابی به راهحلی دارد که عبور امن انرژی از تنگه را تضمین کند و خطر تداوم جنگ را کاهش دهد. افزایش قیمت سوخت، افت ذخایر راهبردی، هزینه نظامی و فشار تورمی، همگی اهمیت چنین راهحلی را بیشتر میکنند.
مذاکره نیز فقط زمانی میتواند نتیجه اقتصادی پایدار داشته باشد که به کاهش واقعی اختلال عرضه و ریسک کشتیرانی منجر شود؛ اعلام توافق بدون اجرای عملی آن، لزوماً قیمت سوخت را به سطح پیش از جنگ برنمیگرداند.
بررسی منابع آمریکایی و بینالمللی نشان میدهد بحران تنگه هرمز برای اقتصاد آمریکا صرفاً یک مسئله ژئوپلیتیکی نیست؛ این بحران به قیمت سوخت، هزینه حملونقل، تورم، نرخ بهره، ذخایر راهبردی و بودجه نظامی منتقل شده است.
سه رقم، ابعاد فشار را بهخوبی نشان میدهند: افزایش ۴۵ درصدی قیمت بنزین، افزایش ۶۸ درصدی قیمت گازوئیل و حدود ۳۸ میلیارد دلار هزینه عملیاتی جنگ تا اول اوت ۲۰۲۶. در کنار آنها، برآورد مودیز از نزدیک به ۲ هزار دلار هزینه معادل برای هر خانوار آمریکایی قرار دارد. این شواهد از اهمیت اقتصادی بازگشایی تنگه هرمز برای آمریکا حمایت میکنند.
درنهایت، هر راهحلی که به بازگشت پایدار جریان انرژی، کاهش ریسک جنگ و احیای اطمینان بازار منجر شود، میتواند بخشی از فشار اقتصادی واردشده بر آمریکا را کاهش دهد. مذاکره با ایران یکی از مسیرهای مهم برای رسیدن به این هدف است؛ میزان موفقیت آن به شرایط توافق و اجرای واقعی آن بستگی دارد.
صورتحساب سنگینتر برای بودجه واشنگتن
افزایش هزینه تأمین مالی دولت آمریکا یکی از مهمترین پیامدهای اقتصادی جنگ با ایران است؛ پیامدی که برخلاف افزایش قیمت بنزین، ممکن است در نگاه اول برای شهروندان آمریکایی ملموس نباشد، اما از طریق افزایش هزینه بهره بدهی عمومی، کسری بودجه و نیاز دولت به استقراض بیشتر، فشار بلندمدتی بر اقتصاد این کشور وارد میکند.
بررسی گزارشهای رویترز و دفتر بودجه کنگره آمریکا (CBO) نشان میدهد که از یک طرف جنگ و شوک انرژی، انتظارات تورمی و بازده اوراق خزانه را تحت فشار صعودی قرار دادهاند و از طرف دیگر، کسری بودجه و حجم بالای بدهی آمریکا نیز سرمایهگذاران را به مطالبه بازده بالاتر سوق دادهاند؛ بنابراین، نمیتوان تمام افزایش نرخ بهره را صرفاً به جنگ نسبت داد؛ اما جنگ به یکی از عوامل تشدیدکننده هزینه استقراض تبدیل شده است.
مهمترین سند برای اندازهگیری هزینه بودجهای این وضعیت، گزارش رسمی دفتر بودجه کنگره در ۸ اکتبر ۲۰۲۶ است. این نهاد بررسی کرده که اگر نرخهای بهره طی سالهای ۲۰۲۶ تا ۲۰۳۶ بالاتر از پیشبینی پایه باقی بمانند، چه مقدار به کسری بودجه و هزینه بهره بدهی دولت آمریکا اضافه خواهد شد.
۱. جهش بازده اوراق خزانه؛ هزینه استقراض آمریکا به بالاترین سطوح چند دهه اخیر رسید
طبق گزارش رویترز در ۱۴ سپتامبر ۲۰۲۶، فروش اوراق خزانه آمریکا در بازار ثانویه پس از آغاز جنگ با ایران تشدید شد و بازده اوراق ۱۰ ساله به محدوده ۵ درصد رسید؛ سطحی که طی نزدیک به دو دهه بهندرت برای مدت طولانی مشاهده شده بود. رویترز در گزارش ۱۵ سپتامبر نیز نوشت که افزایش بازده اوراق دولتهای بزرگ، همزمان با بالا رفتن قیمت نفت و نگرانی از تورم ناشی از اختلال انرژی، هزینه استقراض را افزایش داده است.
در ادامه، بازده اوراق ۱۰ ساله خزانهداری در اول اکتبر به حدود ۵٫۲ درصد رسید. این رقم را باید در کنار پیشبینی پایه دفتر بودجه کنگره قرار داد که متوسط بازده این اوراق را برای دوره ۲۰۲۶ تا ۲۰۳۶ حدود ۴٫۳ درصد در نظر گرفته است.
مقایسه بازده اوراق ۱۰ ساله خزانهداری آمریکا
– پیشبینی پایه CBO برای میانگین ۲۰۲۶ تا ۲۰۳۶ = ۴٫۳درصد
– بازده ثبتشده در اول اکتبر ۲۰۲۶ = ۵٫۲درصد
چرا این افزایش اهمیت دارد؟ دولت آمریکا برای تأمین کسری بودجه و بازپرداخت بدهیهای سررسیدشده، بهطور مستمر اوراق جدید منتشر میکند. هرچه بازده مورد مطالبه خریداران بالاتر باشد، هزینه تأمین مالی بدهی جدید و هزینه جایگزینی اوراق قدیمیِ سررسیدشده افزایش مییابد.
بااینحال، افزایش بازده بازار به این معنا نیست که دولت از همان روز باید بهره تمام بدهیهای قبلی را با نرخ جدید بپردازد. اثر بودجهای بهتدریج و با انتشار اوراق جدید و تجدید تأمین مالی بدهیهای سررسیدشده ظاهر میشود.
۲. گزارش رسمی دفتر بودجه کنگره: افزایش نرخ بهره چه هزینهای به بودجه اضافه میکند؟
مهمترین ارقام در گزارش ۸ اکتبر ۲۰۲۶ دفتر بودجه کنگره آمریکا آمده است. این گزارش دو سناریو را بررسی میکند: ماندگاری نرخهای بهره ۰٫۵ واحد درصد بالاتر از پیشبینی پایه و ماندگاری آنها ۱٫۵ واحد درصد بالاتر از پیشبینی پایه، طی دوره ۲۰۲۶ تا ۲۰۳۶.
– هزینه اضافی نرخهای بهره بالاتر برای بودجه آمریکا برای مجموع دوره ۲۰۲۶ تا ۲۰۳۶ طبق برآورد دفتر بودجه کنگره
– سناریوی افزایش ۰٫۵ واحد درصدی نرخ بهره = ۱٫۹ تریلیون دلار، شامل ۱٫۶ تریلیون دلار افزایش هزینه بهره و ۲۹۷ میلیارد دلار هزینه اضافی خدمترسانی به بدهی ناشی از استقراض بیشتر
– سناریوی افزایش ۱٫۵ واحد درصدی نرخ بهره = ۶ تریلیون دلار، شامل ۴٫۹ تریلیون دلار افزایش هزینه بهره و ۱٫۱ تریلیون دلار هزینه اضافی خدمترسانی به بدهی ناشی از استقراض بیشتر
این ارقام نشان میدهد که حتی افزایش نیم واحد درصدی نرخهای بهره، در صورت تداوم طی یک دهه، میتواند نزدیک به ۱٫۹ تریلیون دلار به کسری تجمعی بودجه آمریکا اضافه کند. در سناریوی افزایش ۱٫۵ واحد درصدی، هزینه اضافی کسری به حدود ۶ تریلیون دلار میرسد.
۳. این هزینه چگونه به کسری بودجه تبدیل میشود؟
افزایش نرخ بهره از دو مسیر به بودجه دولت آمریکا فشار وارد میکند:
مسیر اول: گرانتر شدن بدهی موجود هنگام سررسید. دولت برای بازپرداخت اوراق سررسیدشده، در صورت نیاز به استقراض مجدد، اوراق جدیدی با نرخ روز منتشر میکند. اگر نرخ روز بالاتر باشد، هزینه بهره در سالهای بعد بیشتر خواهد شد.
مسیر دوم: افزایش بدهی درنتیجه کسری بیشتر. با افزایش هزینه بهره، کسری بودجه نیز بزرگتر میشود. دولت برای پوشش کسری بیشتر، پول بیشتری قرض میگیرد و این استقراض تازه نیز هزینه بهره جدید ایجاد میکند.
دفتر بودجه کنگره صراحتاً هر دو مسیر را در محاسبات خود لحاظ کرده است. به همین دلیل، افزایش کسری بودجه در سناریوهای نرخ بهره بالا، فقط حاصل گرانتر شدن بهره بدهی اولیه نیست؛ هزینه بهره ناشی از استقراض اضافی نیز به آن اضافه میشود. این سازوکار میتواند به یک چرخه افزایشی منجر شود: بدهی بیشتر، هزینه بهره بالاتر و سپس نیاز به استقراض بیشتر.
۴. نقش جنگ با ایران در افزایش بازده اوراق چیست؟
بررسی رویترز در سپتامبر ۲۰۲۶ نشان میدهد که افزایش بازده اوراق خزانه آمریکا تنها یک علت نداشته است اما ریشه همه عوامل، جنگ با ایران و بسته شدن تنگه هرمز است. مهمترین عوامل مطرحشده عبارتاند از:
افزایش قیمت نفت و ریسک تورمی: اختلال عرضه انرژی در خاورمیانه نگرانی از ماندگاری تورم را افزایش داده و احتمال کاهش سریع نرخهای بهره را محدود کرده است.
کسری بودجه و عرضه زیاد اوراق: دولت آمریکا برای تأمین مالی کسریهای بزرگ، اوراق فراوانی عرضه میکند؛ که این افزایش عرضه در شرایط تقاضای ناکافی میتواند بازده مورد مطالبه سرمایهگذاران را بالا ببرد.
نگرانی درباره مسیر بدهی عمومی: سرمایهگذاران نسبت به پایداری مالی دولت و میزان استقراض آینده حساستر شدهاند.
رقابت برای جذب سرمایه: نیاز مالی شرکتها، بهویژه در حوزه سرمایهگذاریهای بزرگ فناوری و هوش مصنوعی، میتواند بر رقابت برای منابع مالی اثر بگذارد.
این عوامل در تحلیل رویترز درباره افزایش بازده اوراق و فشار بر هزینه استقراض آمریکا مطرح شدهاند که مشخص است همگی ریشه در جنگ علیه ایران دارند.
۵. هزینه بهره بدهی در کنار هزینه مستقیم جنگ
ابعاد فشار زمانی روشنتر میشود که هزینه تأمین مالی دولت آمریکا را با هزینه مستقیم عملیات نظامی مقایسه کنیم. بر اساس گزارش منتشرشده درباره برآورد دفتر بودجه کنگره، هزینههای عملیاتی، لجستیکی و پشتیبانی وزارت دفاع آمریکا در جنگ با ایران تا اول اوت ۲۰۲۶ حدود ۳۸ میلیارد دلار بوده است. همان گزارش برآورد میکرد که حفظ شدت درگیری در سطح ماههای مه و ژوئن، حدود ۲ میلیارد دلار هزینه اضافی در ماه ایجاد میکند و بازگشت به شدت عملیات ماه ژوئیه میتواند این رقم را به ۳ میلیارد دلار در ماه برساند.
در مقابل، هزینه بهره بدهی دولت بسیار بزرگتر و بلندمدتتر است. گزارش یادشده همچنین میگوید پرداخت خالص بهره دولت فدرال در ۱۰ ماه نخست سال مالی ۲۰۲۶، یعنی از اکتبر ۲۰۲۵ تا ژوئیه ۲۰۲۶، به ۹۶۳ میلیارد دلار رسیده بود که ۱۱۷ میلیارد دلار یا ۱۴ درصد بیشتر از دوره مشابه سال قبل است. این افزایش را نمیتوان تماماً به جنگ نسبت داد، اما نشان میدهد هزینه بهره از قبل نیز در حال رشد بوده است.
مقایسه دو نوع فشار بر بودجه آمریکا
– هزینه مستقیم جنگ = ۳۸ میلیارد دلار تا اول اوت ۲۰۲۶
– پرداخت خالص بهره بدهی = ۹۶۳ میلیارد دلار در ۱۰ ماه نخست سال مالی ۲۰۲۶
این دو رقم دوره زمانی و ماهیت متفاوتی دارند: اولی هزینه عملیاتی جنگ تا یک تاریخ مشخص و دومی کل پرداخت خالص بهره بدهی دولت در یک دوره ۱۰ ماهه است. مقایسه آنها برای نشان دادن مقیاس اهمیت هزینه بهره است، نه برای محاسبه سهم جنگ از بودجه.
۶. آیا میتوان هزینه اضافی جنگ برای بودجه را محاسبه کرد؟ (جدول ۲)
۷. چرا بازگشایی تنگه هرمز برای هزینه تأمین مالی آمریکا اهمیت دارد؟
بازگشایی پایدار تنگه میتواند از سه جهت بر بازار اوراق خزانه اثر بگذارد:
۱. کاهش ریسک اختلال عرضه نفت و درنتیجه کاهش بخشی از فشار تورمی.
۲. کاهش نااطمینانی درباره مدت و هزینه جنگ و احتمالاً کاهش نیاز به هزینههای عملیاتی بیشتر.
۳. بهبود انتظارات بازار درباره مسیر تورم و سیاست پولی، در صورتی که کاهش فشار انرژی پایدار باشد.
بااینحال، کاهش بازده اوراق تضمینشده نیست. اگر کسری بودجه همچنان بالا بماند، عرضه اوراق زیاد باشد یا نگرانی سرمایهگذاران درباره بدهی عمومی ادامه پیدا کند، بازده اوراق ممکن است حتی پس از کاهش تنشهای نظامی نیز بالا بماند. تحلیل رویترز نیز افزایش بازده را حاصل ترکیبی از ریسک تورمی، نیاز دولت به استقراض و نگرانیهای مالی میداند.
جمعبندی
جنگ با ایران از مسیر افزایش ریسک انرژی و تورم، فشار بر بازار اوراق خزانه آمریکا را تشدید کرده است. بازده اوراق ۱۰ ساله در اول اکتبر ۲۰۲۶ به حدود ۵٫۲ درصد رسید؛ درحالیکه متوسط پیشبینیشده آن در سناریوی پایه CBO برای دوره ۲۰۲۶ تا ۲۰۳۶ حدود ۴٫۳ درصد است.
طبق برآورد رسمی CBO اگر نرخهای بهره در یک دوره طولانی نیم واحد درصد بالاتر از پیشبینی پایه بمانند، کسری تجمعی بودجه آمریکا طی ۲۰۲۶ تا ۲۰۳۶ حدود ۱٫۹ تریلیون دلار بیشتر خواهد شد؛ در سناریوی افزایش ۱٫۵ واحد درصدی، این رقم به حدود ۶ تریلیون دلار میرسد.
درنتیجه، هزینه جنگ برای آمریکا فقط به بودجه نظامی و قیمت سوخت محدود نمیشود. ماندگاری نرخهای بهره بالا میتواند هزینه خدمت بدهی عمومی را برای سالها افزایش دهد و بخش بیشتری از منابع مالی دولت را به پرداخت بهره اختصاص دهد. بازگشایی پایدار تنگه هرمز میتواند یکی از عوامل کاهش این فشار باشد، اما اندازه صرفهجویی احتمالی به مسیر واقعی نرخهای بهره، وضعیت کسری بودجه و مدت زمان بازگشت بازار انرژی به شرایط عادی بستگی دارد.
مهر ۲۴, ۱۴۰۵
مهر ۵, ۱۴۰۵
شهریور ۳۱, ۱۴۰۵
شهریور ۳۰, ۱۴۰۵

مهر ۲۶, ۱۴۰۵

مهر ۲۶, ۱۴۰۵

مهر ۲۶, ۱۴۰۵
مهر ۲۶, ۱۴۰۵