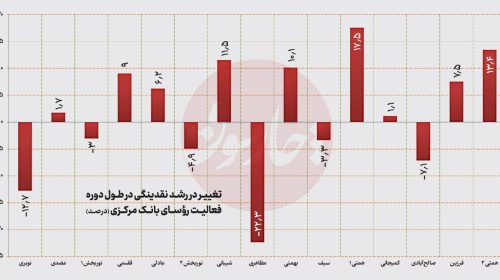
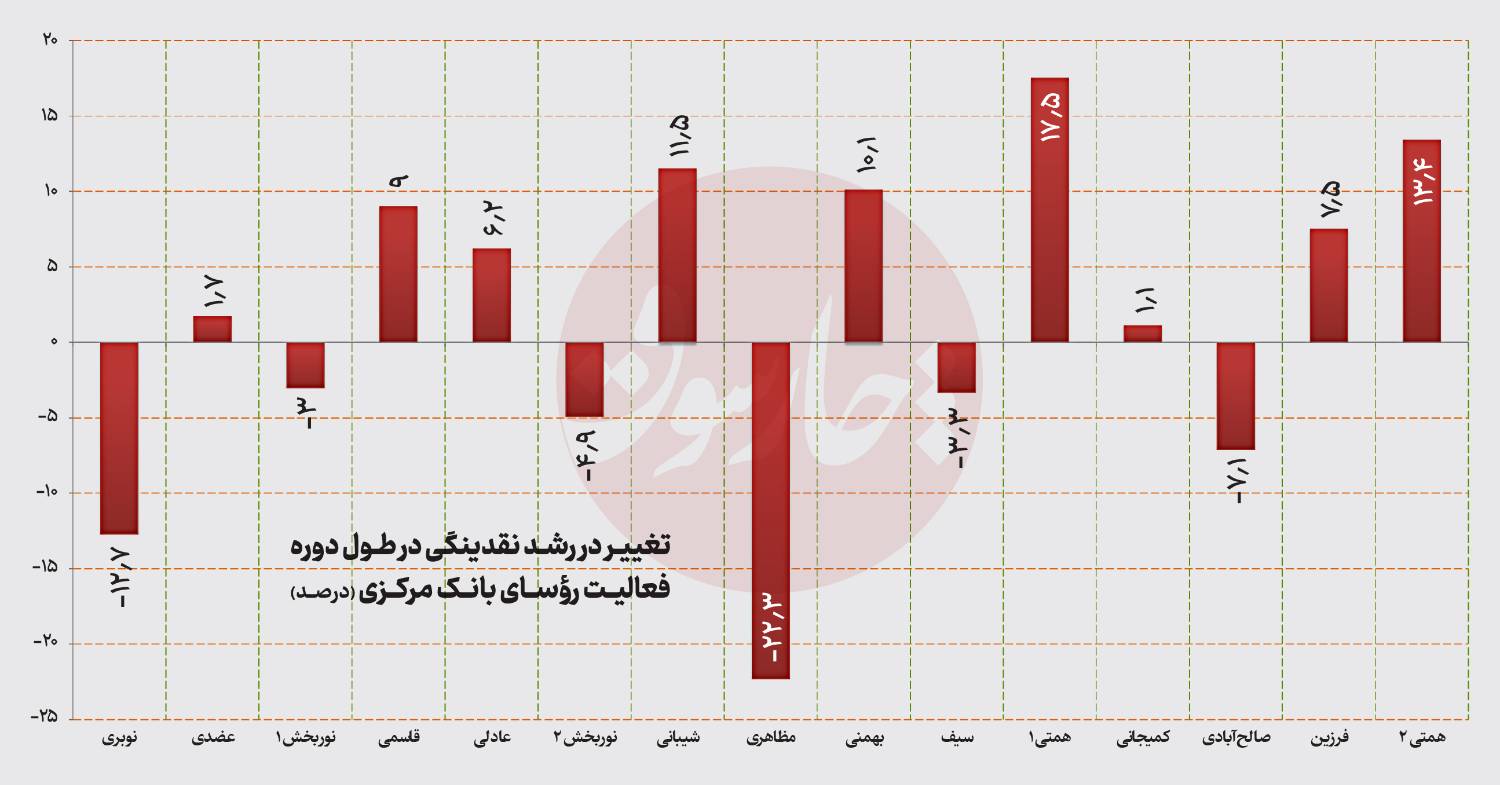
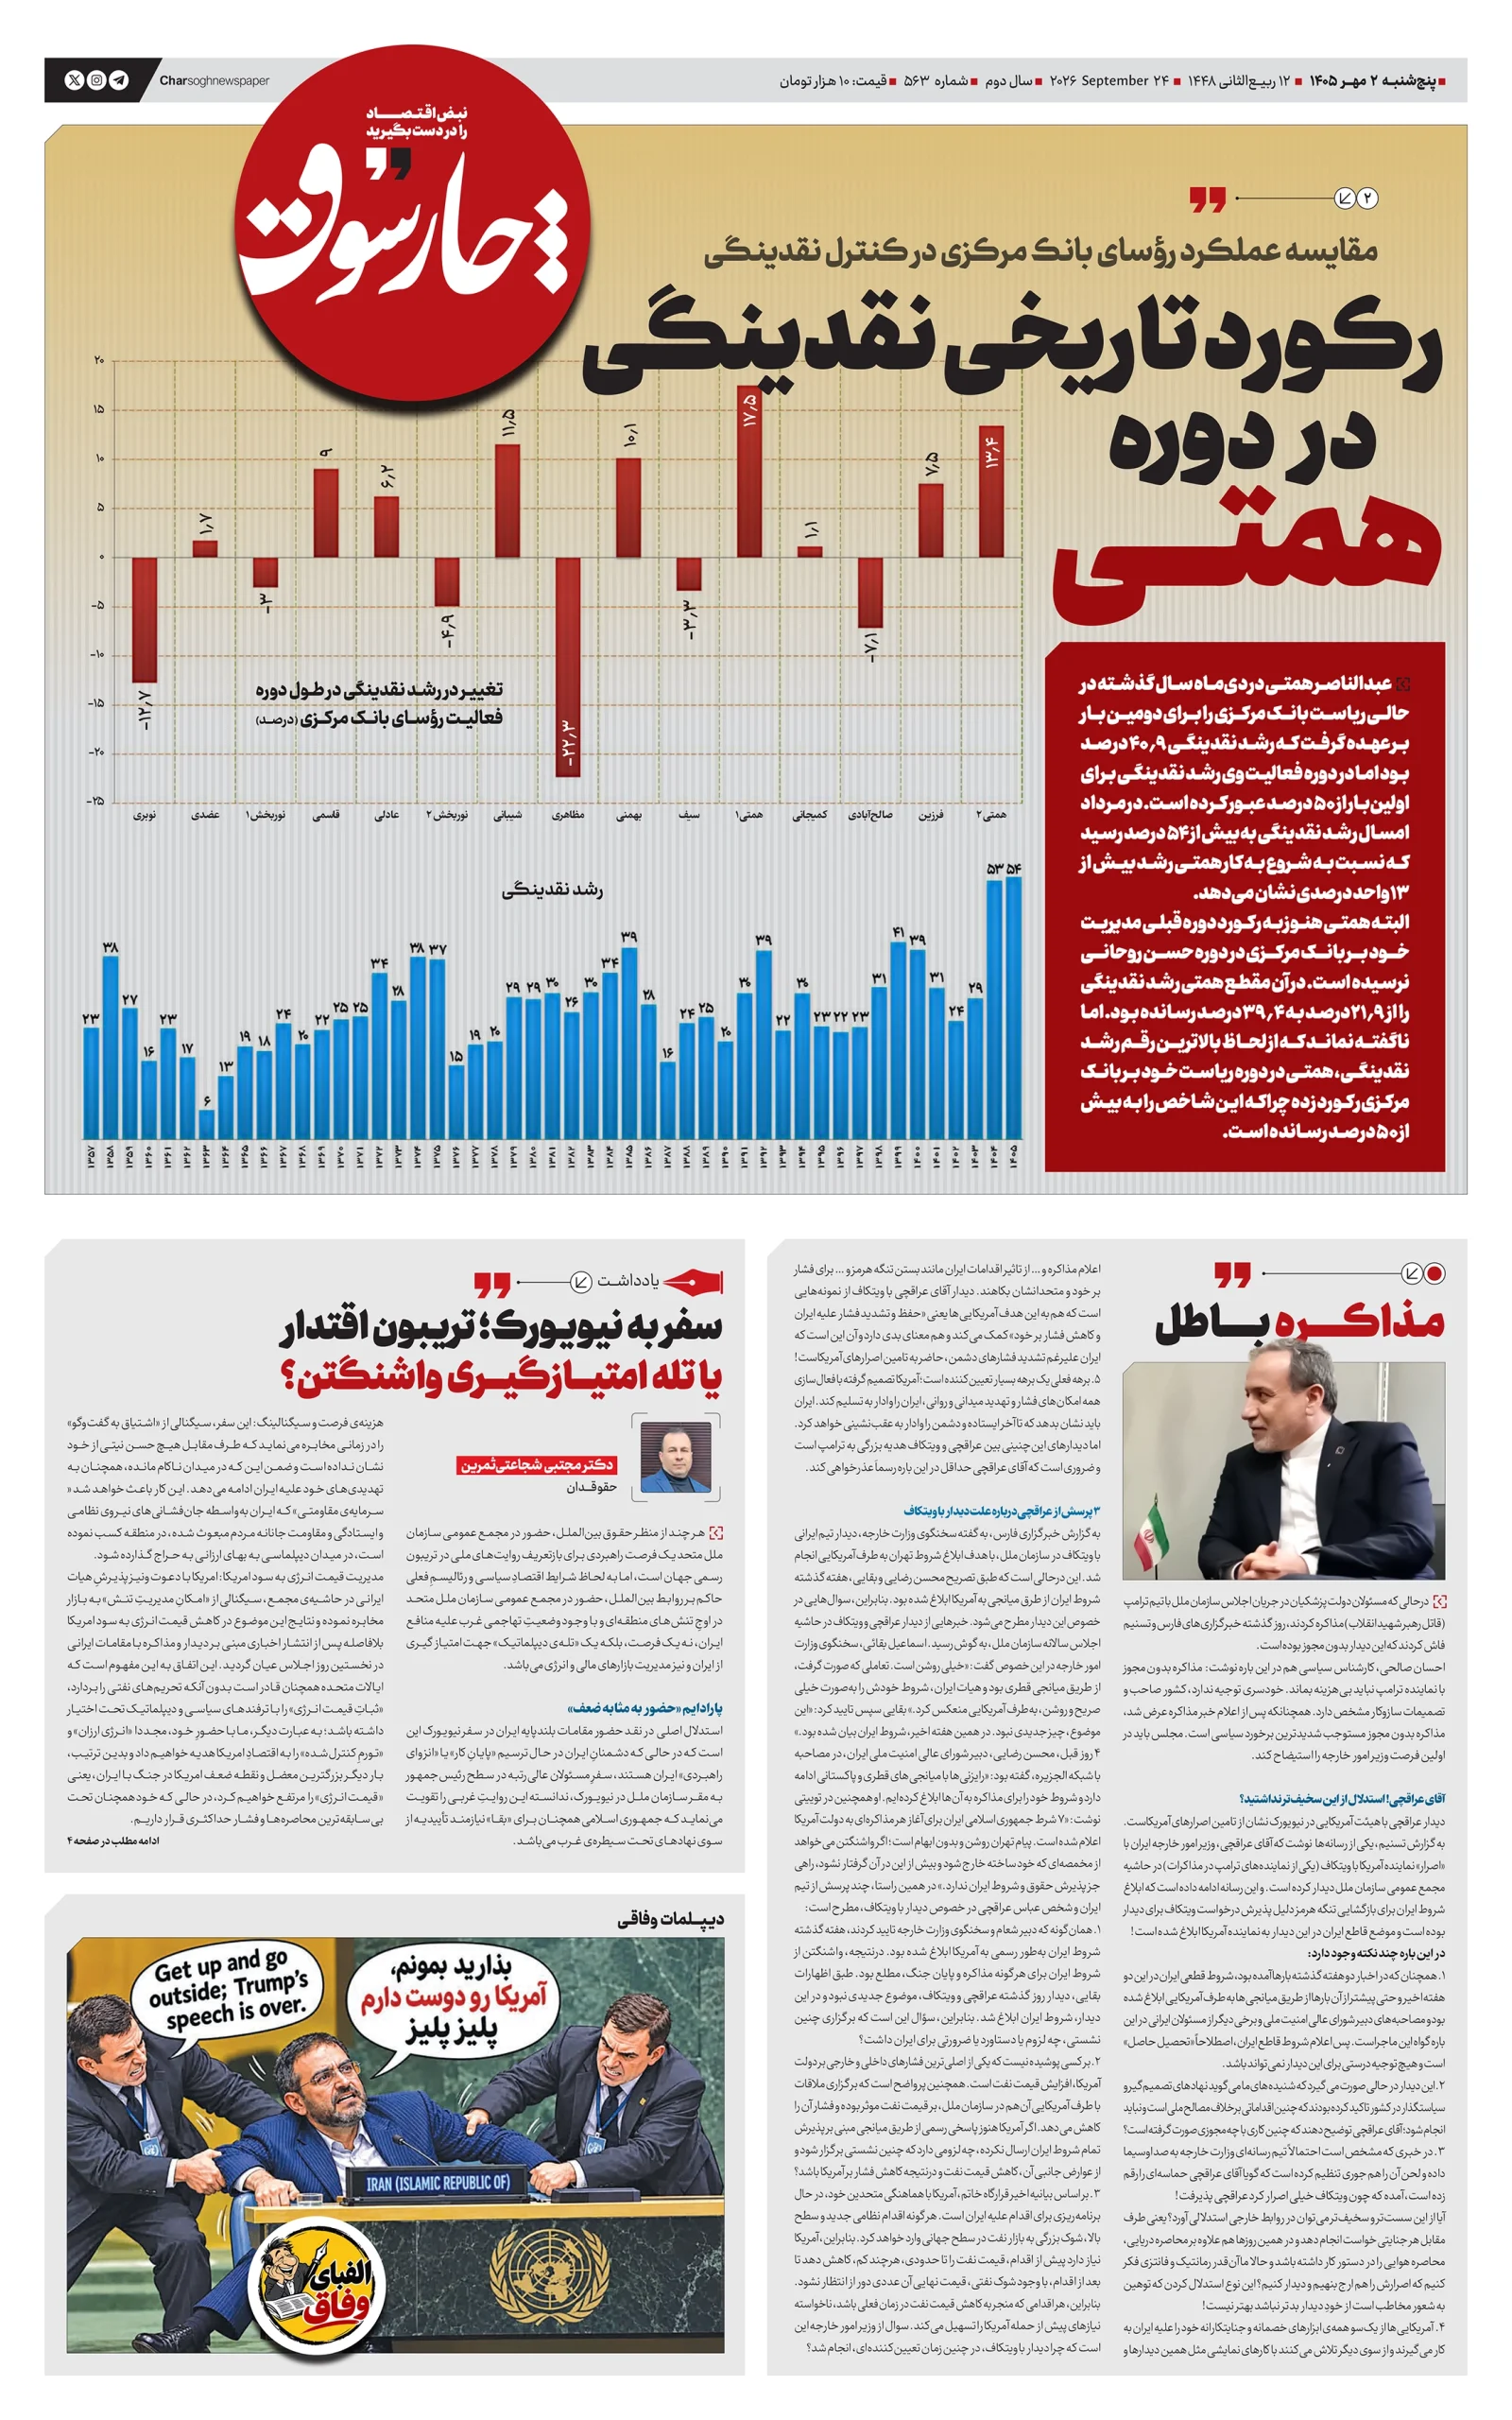
عبدالناصر همتی در دیماه سال گذشته در حالی ریاست بانک مرکزی را برای دومین بار بر عهده گرفت که رشد نقدینگی ۴۰.۹ درصد بود اما در دوره فعالیت وی رشد نقدینگی برای اولین بار از ۵۰ درصد عبور کرده است. در مردادماه امسال رشد نقدینگی به بیش از ۵۴ درصد رسید که نسبت به شروع به کار همتی رشد بیش از ۱۳ واحد درصدی نشان میدهد.
البته همتی هنوز به رکورد دوره قبلی مدیریت خود بر بانک مرکزی در دوره حسن روحانی نرسیده است. در آن مقطع همتی رشد نقدینگی را از ۲۱.۹ درصد به ۳۹.۴ درصد رسانده بود. اما ناگفته نماند که از لحاظ بالاترین رقم رشد نقدینگی، همتی در دوره ریاست خود بر بانک مرکزی رکورد زده چراکه این شاخص را به بیش از ۵۰ درصد رسانده است.
یکی از مهمترین شاخصها برای ارزیابی سیاست پولی بانک مرکزی، نرخ رشد نقدینگی است؛ متغیری که افزایش شتاب آن، در کنار سایر عوامل، میتواند فشارهای تورمی و کاهش ارزش پول ملی را تشدید کند. بررسی روند این شاخص در سالهای اخیر نشان میدهد که مسیر رشد نقدینگی در دورههای مختلف رؤسای بانک مرکزی تفاوت محسوسی داشته و در مقطع اخیر، شتاب آن به سطوح کمسابقهای رسیده است.
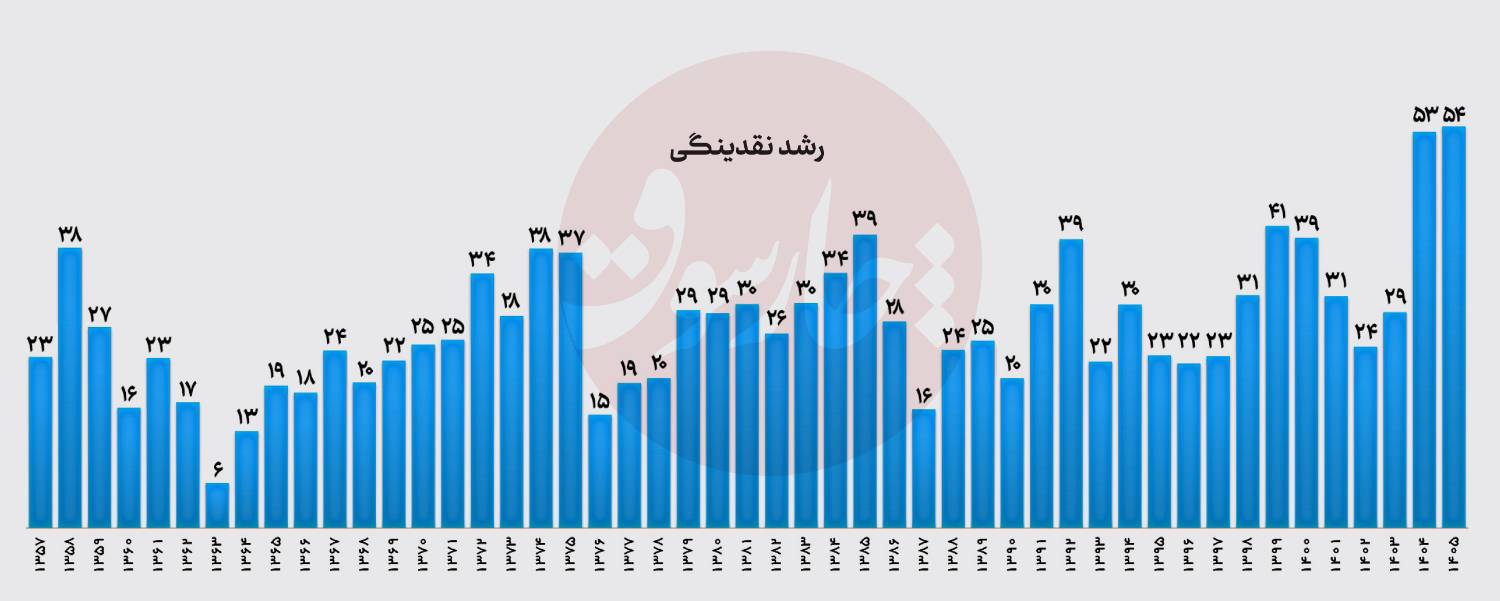
بر اساس آمار بانک مرکزی، نرخ رشد دوازدهماهه نقدینگی در پایان سال ۱۴۰۲ در دولت شهید رئیسی به ۲۴.۳ درصد کاهش یافته بود. این رقم در پایان سال ۱۴۰۴ در دولت پزشکیان به حدود ۵۳ درصد رسید. به این ترتیب، طی دو سال نرخ رشد نقدینگی بیش از دو برابر شد.
اما اوج ماجرا در سال جاری رقم خورده است؛ بهگونهای که بر اساس دادههای منتشرشده، رشد نقطهبهنقطه نقدینگی در مرداد ۱۴۰۵ به ۵۴.۳ درصد رسیده؛ رقمی که بالاترین نرخ ثبتشده از ابتدای سال ۱۳۵۴ تاکنون محسوب میشود.
از ۴۰.۹ درصد تا ۵۴.۳ درصد در دوره همتی
عبدالناصر همتی در دیماه ۱۴۰۴ برای دومین بار ریاست بانک مرکزی را بر عهده گرفت. در آن مقطع، نرخ رشد دوازدهماهه نقدینگی در آذر ۱۴۰۴ حدود ۴۰.۹ درصد بود.
در پایان سال ۱۴۰۴، این نرخ به حدود ۵۳ درصد رسید و در مرداد ۱۴۰۵ نیز نرخ رشد نقطهبهنقطه به ۵۴.۳ درصد افزایش یافت.
بنابراین اگر نقطه شروع را رقم ۴۰.۹ درصد در نظر بگیریم، رشد نقدینگی در فاصله ورود همتی تا مرداد امسال حدود ۱۳.۴ واحد درصد افزایش یافته است.
همتی؛ دو دوره، دو رکورد
نام عبدالناصر همتی در تاریخ نقدینگی ایران با دو دوره متفاوت گره خورده است.
در دوره نخست ریاست او بر بانک مرکزی، یعنی از مرداد ۱۳۹۷ تا خرداد ۱۴۰۰، نرخ رشد نقدینگی از ۲۰.۵ درصد به ۳۹.۴ درصد رسید..
به عبارت دیگر، در دوره حدود سهساله نخست همتی، رشد نقدینگی نزدیک به ۱۹ واحد درصد افزایش یافت.
اکنون در دوره دوم ریاست همتی، بار دیگر رشد نقدینگی شتاب گرفته است؛ با این تفاوت که این بار ارقام به مراتب بالاتری رسیدهاند.
رشد نقدینگی که در آذر ۱۴۰۴ ۴۰.۹ درصد بود، در پایان سال ۱۴۰۴ به حدود ۵۳ درصد و در مرداد ۱۴۰۵ به ۵۴.۳ درصد رسید.
به این ترتیب، اگر دوره دوم همتی را از آذر ۱۴۰۴ بررسی کنیم، رشد نقدینگی حدود ۱۳.۴ واحد درصد افزایش یافته است.
اهمیت عدد ۵۴.۳ درصد فقط در مقایسه با عملکرد رؤسای بانک مرکزی نیست.
برآوردهای منتشرشده همچنین حجم نقدینگی را در پایان سال ۱۴۰۴ حدود ۱۵ هزار و ۵۸۱ همت و در پایان مرداد ۱۴۰۵ حدود ۱۸ هزار و ۵۴۱ همت نشان میدهد. یعنی در پنج ماه نخست سال، حدود ۲۹۶۰ همت به حجم نقدینگی افزوده شده است.
رشد نقدینگی بهتنهایی مساوی با افزایش قیمتها نیست؛ اما در اقتصاد ایران رابطه میان رشد کلهای پولی و تورم یکی از موضوعات اصلی سیاست پولی است.
تبعات افزایش شتابان رشد نقدینگی در اقتصاد ایران
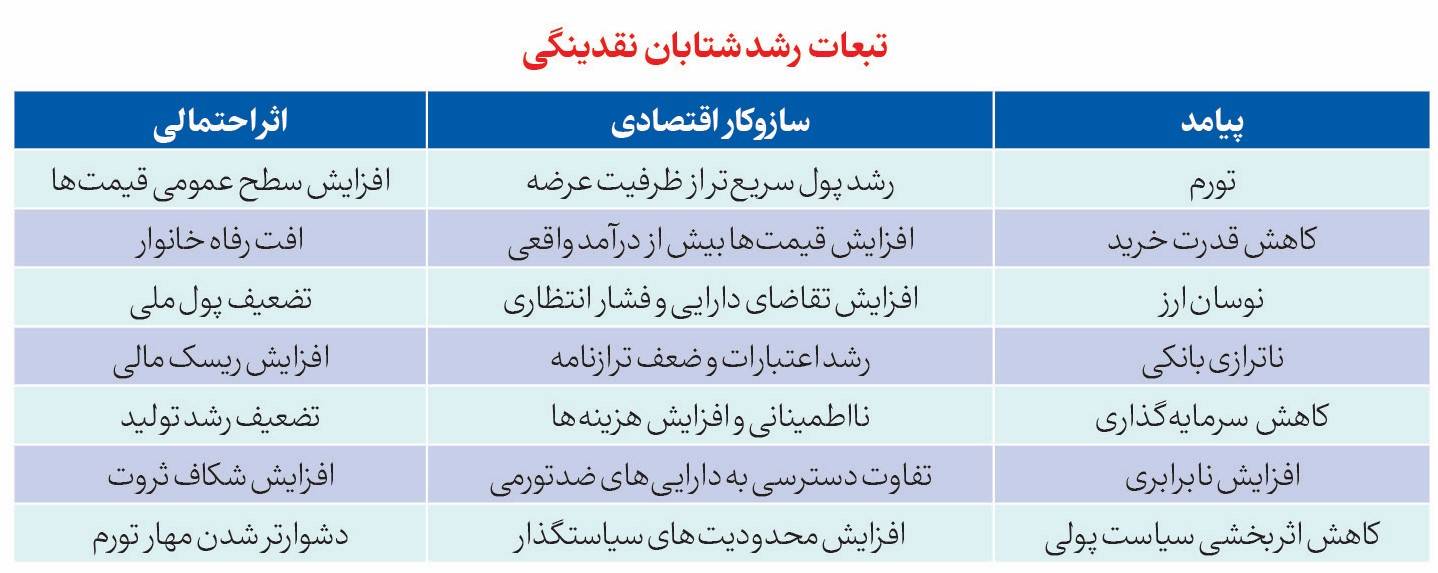
افزایش شتابان نقدینگی یکی از مهمترین تهدیدهای ثبات اقتصادی در ایران است؛ پدیدهای که در صورت همراه نشدن با رشد واقعی تولید، میتواند به افزایش فشارهای تورمی، کاهش قدرت خرید خانوارها، تشدید نوسانات ارزی و افزایش نااطمینانی در بازارها منجر شود. رشد نقدینگی زمانی به مسئلهای جدی تبدیل میشود که حجم پول و شبهپول با سرعتی بیشتر از ظرفیت جذب اقتصاد افزایش یابد و سیاستگذار نتواند میان منابع پولی، تولید و ثبات قیمتها تعادل برقرار کند.
بررسی آثار این روند نشان میدهد که پیامدهای رشد نقدینگی تنها در شاخصهای پولی بانک مرکزی باقی نمیماند، بلکه میتواند مستقیماً بر سفره مردم، هزینه تولید، بازار مسکن، سرمایهگذاری و اعتماد عمومی به سیاستهای اقتصادی اثر بگذارد.
۱. تورم؛ نخستین پیامد افزایش شتابان نقدینگی
مهمترین نگرانی درباره رشد سریع نقدینگی، اثر آن بر سطح عمومی قیمتهاست. زمانی که نقدینگی با سرعتی بالا افزایش یابد، اما تولید کالا و خدمات متناسب با آن رشد نکند، فشار تقاضا و افزایش هزینههای تولید میتواند به افزایش قیمتها منجر شود.
البته رابطه نقدینگی و تورم مکانیکی و فوری نیست. رشد نقدینگی یکی از عوامل تورم است، نه تنها عامل آن. نرخ ارز، کسری بودجه، انتظارات تورمی، تحولات هزینه تولید، محدودیتهای عرضه و شرایط خارجی نیز در شکلگیری تورم نقش دارند.
در اقتصاد ایران، اهمیت این موضوع به دلیل وجود ناترازیهای مالی و بانکی، وابستگی بخشی از تولید به واردات و حساسیت قیمتها به نرخ ارز بیشتر میشود.
۲. کاهش قدرت خرید و کوچک شدن سفره خانوارها
افزایش نقدینگی در شرایط تورمی، یکی از مهمترین مسیرهای انتقال فشار اقتصادی به خانوارهاست. اگر قیمت کالاها و خدمات سریعتر از درآمد واقعی مردم افزایش یابد، قدرت خرید دستمزدها کاهش پیدا میکند.
پیامدهای مستقیم برای مردم
• افزایش هزینه تأمین مواد غذایی و کالاهای ضروری
• کاهش توان پسانداز خانوارها
• افزایش سهم مسکن، خوراک و درمان از بودجه خانواده
• کاهش مصرف کالاهای بادوام و خدمات غیرضروری
• افزایش فشار بر دهکهای کمدرآمد
بانک جهانی در گزارشهای مربوط به اقتصاد ایران تأکید کرده است که تورم بالای مواد غذایی و مسکن، اثر نامتناسبی بر خانوارهای کمدرآمد دارد؛ زیرا این گروهها سهم بیشتری از درآمد خود را صرف نیازهای ضروری میکنند. در یک گزارش بانک جهانی، سهم خوراک و مسکن در سبد مصرفی ۴۰ درصد پایین درآمدی، بیش از سهم آن در سبد دهک پردرآمد عنوان شده است.
نتیجه اجتماعی: حتی اگر درآمد اسمی افزایش یابد، رشد سریعتر قیمتها میتواند باعث شود خانوارها با درآمد بیشتر، کالا و خدمات کمتری خریداری کنند.
۳. تشدید نوسانات ارزی و تضعیف ارزش پول ملی
رشد نقدینگی میتواند از طریق افزایش تقاضا برای داراییهای خارجی، از جمله ارز، فشار بر بازار ارز ایجاد کند؛ بهویژه زمانی که اعتماد به ثبات پول ملی کاهش یافته باشد.
در چنین شرایطی، بخشی از نقدینگی به جای ورود به فعالیتهای مولد، به سمت بازارهایی مانند ارز، طلا و مسکن حرکت میکند. این رفتار میتواند به افزایش تقاضای سفتهبازانه و نوسان قیمت داراییها منجر شود.
البته افزایش نرخ ارز فقط به نقدینگی وابسته نیست و عواملی مانند محدودیت دسترسی به ارز، تحریمها، انتظارات تورمی، تراز پرداختها و سیاستهای ارزی نیز مؤثرند.
بانک جهانی در گزارش پاییز ۲۰۱۸ درباره ایران، رشد نقدینگی بالا را در کنار محدودیت روابط بانکی و عوامل خارجی، از عوامل فشار بر بازار موازی ارز دانسته و کاهش ارزش ریال را با افزایش قیمتها مرتبط کرده است.
زنجیره انتقال اثر نقدینگی به ارز و قیمت کالاها
افزایش شتاب نقدینگی
افزایش تقاضا برای دارایی و ارز در شرایط بیاعتمادی
فشار بر نرخ ارز و هزینه واردات
افزایش هزینه تولید و قیمت مصرفکننده
۴. افزایش هزینه تولید و تضعیف بخش مولد اقتصاد
رشد نقدینگی در صورتی که به تولید واقعی منجر نشود، الزاماً به رشد ظرفیت عرضه کالا و خدمات نمیانجامد. در اقتصادی مانند ایران که بسیاری از بنگاهها با هزینههای بالای تأمین مالی، نوسان ارز و محدودیت واردات مواجهاند، تورم میتواند برنامهریزی تولید را دشوارتر کند.
اثرات بر بنگاهها
۱. افزایش هزینه خرید مواد اولیه و تجهیزات
۲. دشوار شدن تعیین قیمت فروش و قراردادهای بلندمدت
۳. افزایش نیاز سرمایه در گردش
۴. کاهش امکان برنامهریزی برای سرمایهگذاری
۵. انتقال بخشی از منابع به فعالیتهای کوتاهمدت و غیرمولد
در گزارش بانک جهانی درباره اقتصاد ایران، مشکلات ساختاری نظام بانکی و افزایش نقدینگی در کنار محدودیتهای اقتصادی از عوامل مؤثر بر فضای رشد و تأمین مالی معرفی شدهاند.
نکته تحلیلی: رشد نقدینگی زمانی میتواند از تولید حمایت کند که منابع مالی به فعالیتهای دارای ظرفیت تولید و بازده اقتصادی هدایت شوند. در غیر این صورت، افزایش منابع پولی ممکن است بیشتر در قیمتها و داراییها انعکاس پیدا کند.
۵. تشدید ناترازی بانکها و وابستگی به منابع بانک مرکزی
یکی از مهمترین پیامدهای احتمالی رشد نقدینگی در ایران، ارتباط آن با مشکلات ساختاری شبکه بانکی است.
ناترازی بانکها میتواند شامل کمبود سرمایه، داراییهای کمبازده، مطالبات غیرجاری، عدم تطابق سررسید منابع و مصارف و وابستگی به منابع بانک مرکزی باشد. در چنین شرایطی، تأمین نقدینگی برای بانکهای مشکلدار میتواند کار سیاست پولی را دشوارتر کند.
صندوق بینالمللی پول در گزارش سال ۲۰۱۸ درباره ایران، به فشارهای موجود بر ترازنامه بانکها، حمایت نقدینگی از بانکهای مشکلدار و دشواری کنترل کلهای پولی در صورت ضعف نظام تأمین مالی اشاره کرده است. این گزارش همچنین بر ضرورت اصلاح ترازنامه بانکها و تقویت چارچوب سیاست پولی تأکید میکند.
چرخه خطرناک ناترازی بانکی
ضعف ترازنامه بانکها
نیاز به منابع و تأمین مالی اضطراری
افزایش فشار بر منابع بانک مرکزی
دشواری کنترل پایه پولی و نقدینگی
این چرخه در صورت ضعف نظارت و اصلاحات بانکی میتواند تداوم پیدا کند؛ لزوماً هر تزریق نقدینگی به بانکها به رشد دائمی نقدینگی منجر نمیشود.
۶. افزایش قیمت مسکن و داراییها
افزایش نقدینگی در محیط تورمی میتواند تقاضا برای داراییهایی مانند مسکن، زمین، طلا و ارز را افزایش دهد. این اثر بهخصوص زمانی پررنگتر میشود که مردم برای حفظ ارزش داراییهای خود به سرمایهگذاری در داراییهای فیزیکی روی بیاورند.
پیامدهای احتمالی در بازار مسکن
• افزایش قیمت زمین و هزینه ساخت
• کاهش قدرت خرید خانهاولیها
• افزایش فاصله میان درآمد خانوار و قیمت مسکن
• تشدید تقاضای سرمایهای
• افزایش هزینه اجاره در صورت رشد قیمت دارایی و هزینه ساخت
با این حال، افزایش نقدینگی بهتنهایی تعیینکننده قیمت مسکن نیست. عرضه محدود، هزینه زمین، مقررات ساختوساز، قدرت خرید و نرخ بهره نیز در این بازار نقش دارند.
۷. تضعیف سرمایهگذاری و رشد اقتصادی
افزایش نااطمینانی تورمی، افق برنامهریزی بنگاهها را کوتاه میکند. زمانی که تولیدکننده نتواند هزینه مواد اولیه، دستمزد، ارز و تأمین مالی را با اطمینان پیشبینی کند، تصمیمگیری برای سرمایهگذاری بلندمدت دشوارتر میشود.
از سوی دیگر، اگر نرخ سود سپردهها از تورم عقب بماند، انگیزه نگهداری پول در سپردههای بانکی کاهش مییابد و ممکن است بخشی از منابع به داراییهای جایگزین منتقل شود.
صندوق بینالمللی پول در بررسی اقتصاد ایران، ضعف بانکها و تأمین مالی ناکارآمد را از عواملی دانسته است که میتواند رشد بخش خصوصی را محدود کند.
پیامد نهایی احتمالی: تورم بالا میتواند همزمان هزینه تولید را افزایش دهد و انگیزه سرمایهگذاری مولد را کاهش دهد؛ وضعیتی که خطر کاهش رشد اقتصادی را افزایش میدهد.
۸. تشدید شکاف طبقاتی و نابرابری ثروت
تورم ناشی از رشد سریع نقدینگی میتواند آثار توزیعی نابرابری داشته باشد. همه افراد به یک اندازه امکان محافظت از داراییهای خود در برابر تورم را ندارند.
افرادی که به داراییهایی مانند ملک، طلا، ارز یا کسبوکار دسترسی دارند، ممکن است بخشی از کاهش ارزش پول را جبران کنند؛ اما خانوارهایی که عمده درآمدشان از دستمزد ثابت یا مستمری تأمین میشود، معمولاً با محدودیت بیشتری مواجهاند.
بانک جهانی افزایش تورم در ایران را از عوامل مؤثر بر معیشت خانوارهای کمدرآمد دانسته است و بر اثر نامتناسب تورم مواد غذایی و مسکن بر این گروهها تأکید کرده است.
۹. تضعیف اعتبار سیاست پولی و افزایش انتظارات تورمی
وقتی مردم و بنگاهها با افزایش مستمر نقدینگی و تورم مواجه میشوند، ممکن است انتظار داشته باشند که قیمتها در آینده نیز افزایش یابد. این انتظارات میتواند رفتار اقتصادی را تغییر دهد:
• خرید زودهنگام کالاها برای جلوگیری از افزایش قیمت
• افزایش تقاضا برای ارز و طلا
• کاهش تمایل به نگهداری پول ملی
• درخواست افزایش دستمزد و قیمتگذاری پیشنگرانه
• دشوارتر شدن اجرای سیاستهای ضدتورمی
در مطالعه صندوق بینالمللی پول درباره عوامل تورم در ایران، بر اهمیت اصلاحات نهادی، کاهش سلطه مالی و تقویت استقلال عملیاتی بانک مرکزی برای مهار تورم تأکید شده است.
نکته: انتظارات تورمی میتواند به عاملی تبدیل شود که حتی پیش از وقوع کامل افزایش نقدینگی یا هزینهها، بر رفتار قیمتگذاری و تقاضای دارایی اثر بگذارد.
۱۰. کاهش اثربخشی سیاستهای کنترل تورم
هرچه رشد نقدینگی و ناترازیهای مالی و بانکی بیشتر شود، بانک مرکزی ممکن است برای مهار تورم با محدودیتهای جدیتری مواجه شود.
در چنین شرایطی، سیاستگذار ممکن است نیاز داشته باشد همزمان چند هدف را دنبال کند:
• کنترل رشد نقدینگی
• حفظ ثبات بازار ارز
• تأمین مالی تولید
• جلوگیری از بحران بانکی
• مدیریت هزینه تأمین مالی دولت
• حمایت از فعالیت اقتصادی
این اهداف همیشه بهسادگی با یکدیگر سازگار نیستند. برای مثال، محدود کردن اعتبار بانکی میتواند به کنترل رشد نقدینگی کمک کند، اما اگر بدون اصلاح ساختار تأمین مالی اجرا شود، ممکن است فشار بیشتری بر بنگاههای وابسته به تسهیلات وارد کند.
صندوق بینالمللی پول بر ضرورت اصلاح چارچوب سیاست پولی، تقویت ابزارهای بانک مرکزی و اصلاح ترازنامه بانکها تأکید کرده است.


راهکارهای کنترل تبعات نقدینگی
۱. اصلاح ناترازی بانکها
• ارزیابی داراییها و مطالبات بانکها
• تقویت سرمایه بانکهای نیازمند اصلاح
• بهبود نظارت بر خلق اعتبار
• کاهش وابستگی بانکهای ناسالم به منابع بانک مرکزی
۲. هماهنگی سیاست پولی و مالی
کسری بودجه و نحوه تأمین مالی آن میتواند بر رشد پایه پولی و نقدینگی اثر بگذارد. بنابراین کنترل پایدار نقدینگی بدون توجه به ساختار بودجه و تعهدات مالی دولت دشوار است.
صندوق بینالمللی پول بر ضرورت کاهش سلطه مالی و تقویت چارچوب سیاست پولی در ایران تأکید کرده است.
۳. هدایت اعتبار به تولید
سیاست اعتباری باید به گونهای طراحی شود که منابع بانکی به سمت فعالیتهای دارای بازده واقعی و ظرفیت اشتغال هدایت شوند، نه صرفاً افزایش حجم تسهیلات.
۴. تقویت استقلال و ابزارهای بانک مرکزی
بانک مرکزی برای کنترل تورم به ابزارهای مؤثر در مدیریت نرخ سود، عملیات بازار باز، نقدینگی بینبانکی و نظارت بانکی نیاز دارد. چارچوبهای سیاست پولی و کیفیت اجرای آنها در اثربخشی کنترل تورم نقش دارند.
افزایش شتابان نقدینگی، در صورت تداوم و عدم همراهی با رشد تولید، میتواند مجموعهای از پیامدهای اقتصادی و اجتماعی را ایجاد کند؛ از افزایش تورم و کاهش قدرت خرید مردم تا تشدید نوسانات ارزی، افزایش قیمت داراییها، تضعیف سرمایهگذاری و افزایش فشار بر نظام بانکی.
با این حال، تحلیل مسئولانه این پدیده مستلزم تفکیک میان رشد نقدینگی، رشد پایه پولی، خلق اعتبار بانکی و عوامل مستقل تورم است. همچنین برای ارزیابی عملکرد بانک مرکزی، باید آمارهای همتعریف، دورههای زمانی یکسان و نقش شرایط بودجهای و اقتصادی هر دوره را در نظر گرفت.